

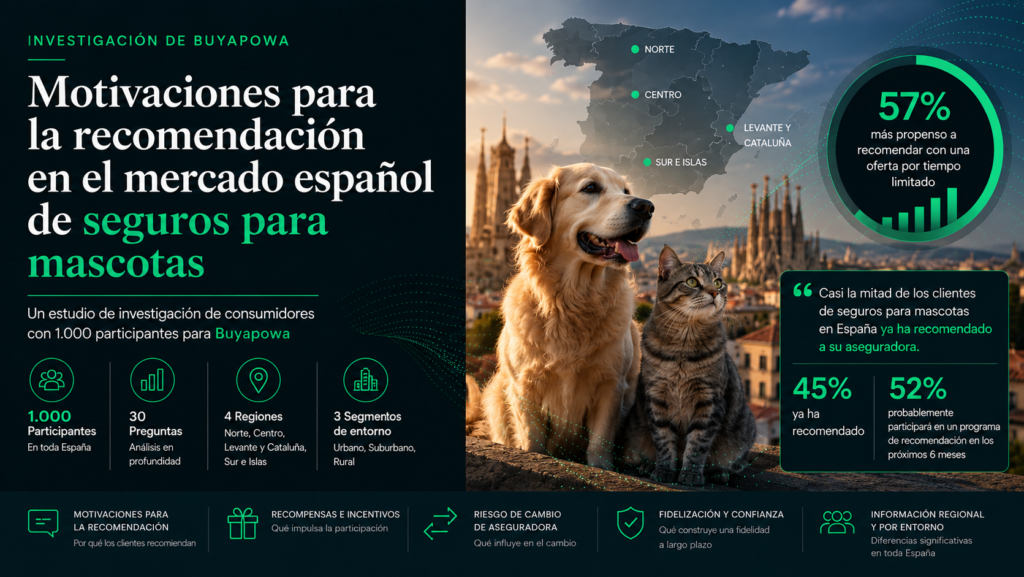
Un estudio de investigación con 1.000 consumidores realizado para Buyapowa
Resumen ejecutivo
El mercado español de los seguros para mascotas presenta una elevada predisposición para la recomendación, aunque gran parte de ese potencial sigue siendo informal, inconsistente y comercialmente infrautilizado.
En conjunto, el 45 % de los clientes afirma haber recomendado ya a una aseguradora de mascotas a alguien de su entorno, ya sea de forma estructurada o simplemente en conversaciones cotidianas. Esto significa que casi la mitad del mercado ya muestra algún tipo de comportamiento de recomendación.
Al mismo tiempo, la investigación demuestra que este comportamiento no depende únicamente de factores emocionales o del nivel de satisfacción. Los incentivos incrementan significativamente la participación. Mientras que un 38 % afirma que recomendaría sin recibir ninguna recompensa, esta cifra aumenta considerablemente cuando se introduce un elemento de urgencia: el 57 % asegura que probablemente recomendaría con una oferta limitada en el tiempo y el 52 % afirma que es probable que participe en un programa de recomendación durante los próximos seis meses.
Los clientes urbanos destacan como el segmento con mayor potencial de activación a corto plazo. Entre ellos, el 48 % ya ha recomendado anteriormente a su aseguradora, el 60 % respondería positivamente a una oferta limitada en el tiempo y el 55 % probablemente participaría en un programa de recomendación. Esto los convierte en el público más adecuado para el lanzamiento inicial de un programa de recomendación a gran escala.
Por regiones, Levante y Cataluña sobresalen claramente. Registran el mayor porcentaje de recomendaciones previas (49 %) y la mayor intención de participar en un programa (57 %). La región combina una elevada actividad social con una gran receptividad comercial, creando una fuerte coincidencia entre potencial de recomendación y predisposición a participar.
Los resultados también refuerzan la idea de que la recomendación no debe entenderse únicamente como una herramienta de captación.
Cada vez influye más también en la fidelización y en el movimiento de clientes entre aseguradoras.
En conjunto, el 40 % de los clientes afirma que probablemente cambiaría de compañía si un amigo de confianza le recomendara otra aseguradora de mascotas. Esta cifra aumenta hasta el 44 % entre los clientes urbanos, mientras que Levante y Cataluña registra la mayor vulnerabilidad regional al cambio, con un 42 %.
Al mismo tiempo, solo un 4 % de los clientes afirma que no tiene intención de abandonar a su aseguradora actual.
Esto no significa que el mercado sea inestable ni que la mayoría de los clientes esté buscando activamente cambiar de compañía. Sin embargo, sí indica que la fidelidad es condicionada, especialmente en una categoría donde la confianza, la experiencia durante los siniestros y la tranquilidad emocional desempeñan un papel tan importante.
La conclusión general es clara: las aseguradoras de mascotas que operan en España deben considerar la recomendación tanto como un canal de crecimiento como un mecanismo para proteger la fidelidad de sus clientes.
Los programas con mayores probabilidades de éxito combinarán:
- recompensas atractivas
- un beneficio claramente visible para el amigo recomendado
- una entrega rápida de las recompensas
- un proceso de compartición optimizado para WhatsApp
- un recorrido de recomendación sencillo
Pero, sobre todo, deberán estar basados en la confianza.
Los clientes no están simplemente recomendando una póliza.
Están recomendando la tranquilidad de saber que la mascota de alguien estará bien protegida cuando realmente lo necesite.
1. Introducción y metodología
Este informe analiza el comportamiento de recomendación, el riesgo de cambio de aseguradora y el nivel de prescripción de los clientes en el mercado español de los seguros para mascotas, prestando especial atención a las diferencias según la región y el grado de urbanización.
El objetivo es ayudar a las aseguradoras de mascotas a comprender mejor cuándo los clientes están dispuestos a recomendar, qué impulsa ese comportamiento, qué factores frenan la participación y cómo los programas de recomendación pueden contribuir tanto al crecimiento como a la fidelización.
Los seguros para mascotas ocupan una posición singular dentro del sector asegurador.
Por un lado, los clientes contratan un producto de seguro práctico. Sin embargo, desde un punto de vista emocional, muchas personas perciben el seguro para mascotas de una forma muy distinta a otros productos como el seguro del automóvil, la banda ancha o los suministros energéticos.
No están simplemente contratando una póliza.
Están comprando la tranquilidad de saber que su mascota estará protegida cuando algo salga mal.
Esto cambia por completo la psicología de la recomendación.
En categorías de menor implicación emocional, las personas pueden recomendar un producto porque es económico, cómodo o fácil de probar.
En el caso de los seguros para mascotas, la decisión resulta mucho más personal.
Los clientes pueden mostrarse reticentes a recomendar una aseguradora porque les preocupa cómo se gestionarán los siniestros, si las exclusiones acabarán frustrando a su amigo o familiar, o si recomendar la compañía implica cierta responsabilidad personal en caso de que la experiencia no sea satisfactoria.
Al mismo tiempo, la propia tenencia de mascotas genera de forma natural numerosas oportunidades para recomendar.
Los propietarios hablan sobre facturas veterinarias, reclamaciones, nuevas mascotas, razas, niveles de cobertura, renovaciones y costes de tratamientos.
Estas conversaciones tienen lugar en grupos de WhatsApp, en los parques para perros, en las clínicas veterinarias, entre criadores y dentro del ámbito familiar.
Esto genera una importante paradoja dentro de esta categoría.
La recomendación ya existe, pero gran parte de ella sigue siendo espontánea, no se mide y permanece desconectada de cualquier infraestructura formal de programas de recomendación.
Muestra
1.000 adultos españoles con una póliza de seguro para mascotas vigente o reciente.
Segmentación
Regiones
- Norte
- Centro
- Levante y Cataluña
- Sur e Islas
Grado de urbanización
- Urbano
- Suburbano
- Rural
Cuestionario
30 preguntas sobre satisfacción, comportamiento de recomendación, motivaciones, preferencias de recompensa, factores que impulsan el cambio de aseguradora, fidelización, expectativas respecto a los programas de recomendación, hábitos de compartición y niveles de confianza.
2. Predisposición a recomendar y probabilidad de hacerlo
La recomendación ya existe, pero aún no está plenamente activada
El mercado español de los seguros para mascotas ya presenta una base sólida de comportamiento de recomendación.
- Ya ha recomendado a su aseguradora: 45 %
- Recomendaría sin recibir recompensa: 38 %
- Recomendaría con una oferta limitada en el tiempo: 57 %
- Probablemente participaría en un programa de recomendación en los próximos 6 meses: 52 %
La conclusión más importante no es únicamente que el 45 % de los clientes ya haya recomendado anteriormente a su aseguradora.
Lo realmente relevante es que el mercado parece estar lleno de clientes abiertos a recomendar, aunque no siempre lo hagan de forma activa.
Esto cambia la forma de entender la oportunidad.
Las aseguradoras no necesitan crear desde cero el comportamiento de recomendación.
Lo que necesitan es hacer que las recomendaciones que ya se producen sean más sencillas, más visibles y más fáciles de repetir.
La diferencia entre la recomendación espontánea y la recomendación impulsada resulta especialmente significativa.
Mientras que el 38 % recomendaría sin recibir ninguna recompensa, el 57 % afirma que probablemente lo haría si existiera una oferta limitada en el tiempo.
Este incremento de 19 puntos porcentuales sugiere que muchos clientes son persuadibles, pero permanecen pasivos.
Están suficientemente satisfechos con su aseguradora como para recomendarla, pero necesitan un motivo concreto para hacerlo ahora en lugar de dejarlo para más adelante.
El hecho de que el 52 % afirme que probablemente participaría en un programa de recomendación durante los próximos seis meses también indica que la recomendación puede convertirse en un canal de adquisición de gran escala dentro de esta categoría.
No se trata de un comportamiento minoritario limitado a unos pocos entusiastas.
Más de la mitad del mercado parece dispuesto a participar en un programa estructurado siempre que este sea claro, creíble y ofrezca recompensas atractivas.
Diferencias entre clientes urbanos, suburbanos y rurales
El grado de urbanización es uno de los factores que más diferencias muestra en los resultados.
- Urbano: 48 % ya ha recomendado; 36 % recomendaría sin recompensa; 60 % recomendaría con una oferta limitada; 55 % probablemente participaría en un programa.
- Suburbano: 44 % ya ha recomendado; 39 % recomendaría sin recompensa; 57 % recomendaría con una oferta limitada; 53 % probablemente participaría en un programa.
- Rural: 39 % ya ha recomendado; 41 % recomendaría sin recompensa; 50 % recomendaría con una oferta limitada; 42 % probablemente participaría en un programa.
Los clientes urbanos destacan como el segmento con mayor potencial de activación.
Lideran tanto en recomendaciones previas como en respuesta a promociones limitadas en el tiempo e intención de participar en programas de recomendación.
Esto probablemente refleja una combinación de mayor uso de canales digitales, una mayor rapidez para compartir información y una mayor exposición a situaciones donde las recomendaciones influyen en la decisión de compra.
Todo ello hace que este segmento sea especialmente adecuado para programas de recomendación diseñados prioritariamente para dispositivos móviles, con compartición a través de WhatsApp, campañas de duración limitada y acciones promocionales periódicas.
Los clientes suburbanos se sitúan muy cerca.
Aunque su porcentaje de recomendaciones previas es ligeramente inferior (44 %), el 57 % respondería positivamente a una oferta limitada en el tiempo y el 53 % probablemente participaría en un programa.
Esto convierte a este segmento en un objetivo comercial prioritario y no simplemente secundario.
Los clientes rurales, por su parte, presentan un comportamiento diferente.
Su porcentaje de recomendaciones previas es inferior (39 %) y la intención de participar en programas cae hasta el 42 %.
Sin embargo, muestran una mayor predisposición que los clientes urbanos a recomendar sin recibir ninguna recompensa (41 % frente al 36 %).
Este contraste resulta especialmente revelador.
Las recomendaciones en entornos rurales parecen estar más impulsadas por la confianza y las relaciones personales, mientras que en las zonas urbanas responden más a campañas de activación y promociones.
Para este segmento, la comunicación debería centrarse menos en generar urgencia y más en transmitir confianza, seguridad en la gestión de los siniestros, simplicidad y la tranquilidad de ayudar a otros propietarios de mascotas a encontrar una aseguradora fiable.
Diferencias regionales
También se observan diferencias relevantes entre regiones.
- Norte: 43 % ya ha recomendado; 37 % recomendaría sin recompensa; 59 % recomendaría con una oferta limitada; 50 % probablemente participaría en un programa.
- Centro: 45 % ya ha recomendado; 41 % recomendaría sin recompensa; 56 % recomendaría con una oferta limitada; 52 % probablemente participaría en un programa.
- Levante y Cataluña: 49 % ya ha recomendado; 39 % recomendaría sin recompensa; 57 % recomendaría con una oferta limitada; 57 % probablemente participaría en un programa.
- Sur e Islas: 42 % ya ha recomendado; 39 % recomendaría sin recompensa; 56 % recomendaría con una oferta limitada; 48 % probablemente participaría en un programa.
Levante y Cataluña destacan claramente como la región con mayor potencial.
Presenta el mayor porcentaje de clientes que ya han recomendado a su aseguradora (49 %) y también la mayor intención de participar en un programa de recomendación (57 %).
Esta combinación sugiere un mercado especialmente activo desde el punto de vista social y muy preparado para responder a iniciativas estructuradas de recomendación.
Norte resulta interesante por un motivo diferente.
Aunque su porcentaje histórico de recomendaciones es ligeramente inferior (43 %), registra la mayor respuesta a las promociones limitadas en el tiempo (59 %).
Esto indica que, aunque los clientes del Norte quizá no recomienden con tanta frecuencia de forma espontánea, pueden activarse con gran eficacia cuando reciben una oferta clara y oportuna.
Centro presenta un comportamiento muy equilibrado.
El 45 % ya ha recomendado anteriormente, el 41 % estaría dispuesto a hacerlo sin recompensa y el 52 % probablemente participaría en un programa.
La relativamente elevada predisposición a recomendar sin incentivos sugiere que, en esta región, la confianza y la satisfacción podrían tener un peso ligeramente superior al valor económico de la recompensa.
Sur e Islas es la región con menor predisposición a participar.
Presenta tanto el menor porcentaje de recomendaciones previas (42 %) como la menor intención de unirse a un programa (48 %).
Aun así, más de la mitad de los encuestados afirma que respondería positivamente a una oferta limitada en el tiempo, lo que demuestra que el potencial comercial sigue siendo considerable.
Observaciones generales
Del análisis de la predisposición a recomendar se desprenden varias conclusiones importantes.
En primer lugar, la recomendación ya existe a gran escala.
Casi la mitad de los clientes ya ha recomendado anteriormente a su aseguradora de mascotas, lo que demuestra que estas conversaciones ya se producen de forma natural.
En segundo lugar, el mercado responde muy positivamente a las acciones de activación.
Las promociones limitadas en el tiempo aumentan claramente la intención de recomendar, lo que indica que muchos clientes no son reacios a hacerlo; simplemente necesitan un incentivo o un motivo para actuar en ese momento.
Por último, cualquier estrategia de recomendación debería adaptarse a las diferencias entre segmentos.
Los clientes urbanos responden mejor a las campañas promocionales.
Los clientes rurales parecen actuar más movidos por la confianza.
Levante y Cataluña representan la mejor oportunidad regional para un lanzamiento, mientras que Norte parece especialmente receptivo a las mecánicas basadas en la urgencia, pese a registrar un menor nivel histórico de recomendaciones.
La principal implicación práctica es que los programas de recomendación no deberían diseñarse como campañas nacionales completamente homogéneas.
Obtendrán mejores resultados si mantienen una infraestructura común, pero adaptan la activación, los mensajes y el calendario de campañas a las características específicas de cada audiencia.
3. Motivaciones y consideraciones para el diseño del programa
En los seguros para mascotas, recomendar implica un componente emocional
Las recomendaciones en los seguros para mascotas no son una simple transacción.
Los clientes no están únicamente diciendo a un amigo dónde puede encontrar una póliza más económica.
Están haciendo una recomendación relacionada con la salud y el bienestar de una mascota.
Eso implica un tipo de riesgo social muy diferente.
Si posteriormente ese amigo tiene una mala experiencia con un siniestro, encuentra exclusiones que no esperaba o considera que ha recibido un mal servicio, quien hizo la recomendación puede sentirse parcialmente responsable.
Ese componente emocional significa que un programa de recomendación para seguros de mascotas debe ofrecer mucho más que una recompensa.
Debe hacer que recomendar resulte una decisión segura y cómoda.
Esto tiene varias implicaciones prácticas.
El beneficio para el amigo recomendado debe ser claramente visible
Las recompensas para ambas partes ayudan a que quien recomienda sienta que realmente está ayudando a otra persona y no simplemente obteniendo un beneficio personal.
La propuesta de valor de la gestión de siniestros debe ser clara
Los clientes necesitan confiar en que la aseguradora responderá correctamente cuando realmente sea necesario utilizar la póliza.
El proceso debe ser sencillo
La complejidad genera dudas, especialmente en una categoría donde las condiciones, exclusiones y requisitos de elegibilidad ya pueden resultar difíciles de entender.
Las recompensas generan urgencia, pero la confianza hace creíble la recomendación
El incremento del 38 % de clientes dispuestos a recomendar sin recompensa hasta el 57 % que lo haría con una oferta limitada en el tiempo demuestra claramente el valor de los incentivos y de la urgencia.
Sin embargo, esta categoría no debe tratarse como si las recompensas, por sí solas, fueran suficientes para impulsar el rendimiento de un programa de recomendación.
En los seguros para mascotas, las recompensas pueden incentivar la acción, pero es la confianza la que hace que los clientes se sientan cómodos recomendando.
Esta diferencia es fundamental.
Una oferta limitada en el tiempo puede animar a un cliente a compartir una recomendación.
Pero antes de hacerlo, necesita confiar plenamente en la aseguradora y sentirse cómodo poniendo su reputación detrás de ella.
Por ello, los programas con mayores probabilidades de éxito combinarán:
- recompensas flexibles para el cliente
- un beneficio claro para el amigo recomendado
- condiciones sencillas y fáciles de entender
- entrega rápida de las recompensas
- confianza en la cobertura y en la gestión de los siniestros
- facilidad para compartir de forma privada
Este último aspecto resulta especialmente importante porque las recomendaciones de seguros para mascotas suelen producirse en conversaciones privadas, mucho más que en publicaciones abiertas en redes sociales.
WhatsApp, los mensajes SMS, el correo electrónico y las conversaciones cara a cara probablemente desempeñarán un papel mucho más relevante que la difusión pública en redes sociales.
4. Dimensión y alcance de la oportunidad de recomendación
La investigación sugiere que la oportunidad que ofrece la recomendación en el mercado de los seguros para mascotas es amplia y no se limita a un pequeño grupo de clientes especialmente activos.
El hecho de que el 45 % de los clientes ya haya recomendado anteriormente a su aseguradora indica que este comportamiento está plenamente normalizado.
Las recomendaciones suelen producirse en situaciones cotidianas, por ejemplo:
- cuando un amigo adopta un cachorro o un gatito
- cuando alguien comenta el coste de una factura veterinaria
- durante una conversación sobre el precio de la renovación de la póliza
- o cuando un cliente comparte una experiencia positiva tras un siniestro
Sin embargo, el dato de que el 52 % estaría dispuesto a participar en un programa de recomendación durante los próximos seis meses demuestra que la oportunidad va mucho más allá del boca a boca espontáneo.
Muchos clientes parecen abiertos a participar de forma estructurada siempre que el programa les resulte atractivo.
Esto tiene una implicación importante para el diseño de la estrategia.
Es poco probable que el crecimiento provenga únicamente de un pequeño grupo de «superrecomendadores».
Lo más probable es que se consiga facilitando que un gran número de clientes pueda recomendar una o dos veces con el mínimo esfuerzo.
Por ello, el programa debería diseñarse para favorecer una participación repetida y sin fricciones, incorporando:
- facilidad para compartir
- una propuesta fácil de entender
- seguimiento visible del estado de la recomendación
- reglas de participación claras
- entrega rápida de las recompensas
- un beneficio evidente para el amigo recomendado
También aquí el componente emocional desempeña un papel importante.
La mayoría de los clientes no quiere sentir que está «vendiendo» un seguro a sus amigos.
Sin embargo, sí está dispuesta a ayudar a otros propietarios de mascotas a encontrar una cobertura en la que puedan confiar, especialmente si el amigo recomendado también obtiene un beneficio claro.
Por ello, el posicionamiento del programa resulta fundamental.
No debe percibirse como un simple sistema de incentivos para vender pólizas.
Debe presentarse como una forma sencilla de recomendar una protección útil a alguien que realmente puede necesitarla.
5. Riesgo de cambio de aseguradora y fidelización
La recomendación también desempeña un papel defensivo
La recomendación no solo sirve para captar nuevos clientes.
También influye en quién consigue conservarlos.
- Probablemente cambiaría de aseguradora si un amigo recomendara otra compañía: 40 %
- No tiene intención de abandonar a su aseguradora actual: 4 %
El principal riesgo es evidente.
El 40 % de los clientes afirma que probablemente cambiaría de aseguradora si un amigo de confianza le recomendara otra compañía de seguros para mascotas.
Se trata de un porcentaje elevado para una categoría en la que tradicionalmente podría esperarse un importante grado de inercia.
Las pólizas de seguros suelen renovarse automáticamente y no siempre se reevalúan de forma activa.
Sin embargo, los datos indican que una recomendación procedente de alguien de confianza sigue siendo suficiente para que muchos clientes se planteen cambiar de aseguradora.
El segundo dato también resulta especialmente significativo.
Solo un 4 % afirma que no tiene intención de abandonar a su aseguradora actual.
Esto no significa que el resto del mercado esté buscando activamente cambiar de compañía, pero sí demuestra que muy pocos clientes permanecen completamente cerrados a esa posibilidad.
En conjunto, estos resultados indican que la fidelidad en los seguros para mascotas está condicionada.
Los clientes permanecen con su aseguradora mientras consideran que el precio es razonable, la cobertura responde a sus necesidades y continúan confiando en la compañía.
Sin embargo, una recomendación creíble de un amigo puede alterar fácilmente ese equilibrio.
Riesgo de cambio según el grado de urbanización
- Urbano: 44 % probablemente cambiaría si un amigo recomendara otra aseguradora; 5 % no tiene intención de cambiar.
- Suburbano: 39 % probablemente cambiaría si un amigo recomendara otra aseguradora; 3 % no tiene intención de cambiar.
- Rural: 32 % probablemente cambiaría si un amigo recomendara otra aseguradora; 1 % no tiene intención de cambiar.
Los clientes urbanos representan el segmento con mayor riesgo de cambio.
El 44 % afirma que probablemente cambiaría de aseguradora si un amigo le recomendara otra compañía.
Este comportamiento es coherente con su mayor predisposición a recomendar.
Los clientes urbanos parecen participar más activamente en entornos donde las recomendaciones influyen en las decisiones: recomiendan con mayor frecuencia, responden mejor a las promociones y también son más receptivos a las recomendaciones de otras personas.
Los clientes suburbanos también presentan una vulnerabilidad importante.
El 39 % cambiaría de aseguradora tras la recomendación de un amigo.
Aunque muestran una menor volatilidad que los clientes urbanos, el riesgo sigue siendo considerable.
Los clientes rurales son menos propensos a cambiar por la recomendación de otra persona (32 %).
No obstante, únicamente el 1 % afirma que no tiene intención de abandonar a su aseguradora actual.
Su comportamiento de cambio puede ser menos inmediato, pero eso no significa que mantengan una fidelidad incondicional.
La principal implicación es clara.
Las aseguradoras no deberían utilizar los programas de recomendación únicamente para captar nuevos clientes.
También deberían emplearlos para reforzar la fidelización de los clientes actuales.
Un cliente que se convierte en un prescriptor activo suele desarrollar un mayor vínculo emocional con la marca y, en consecuencia, una mayor fidelidad hacia ella.
Riesgo de cambio según la región
- Norte: 40 % probablemente cambiaría si un amigo recomendara otra aseguradora; 4 % no tiene intención de cambiar.
- Centro: 41 % probablemente cambiaría si un amigo recomendara otra aseguradora; 4 % no tiene intención de cambiar.
- Levante y Cataluña: 42 % probablemente cambiaría si un amigo recomendara otra aseguradora; 3 % no tiene intención de cambiar.
- Sur e Islas: 38 % probablemente cambiaría si un amigo recomendara otra aseguradora; 3 % no tiene intención de cambiar.
El patrón regional del riesgo de cambio es relativamente uniforme, aunque Levante y Cataluña vuelve a destacar.
La región presenta la mayor probabilidad de cambiar de aseguradora tras la recomendación de un amigo (42 %) y, al mismo tiempo, la mayor intención de participar en un programa de recomendación (57 %).
Esto convierte a Levante y Cataluña en una región con un enorme potencial comercial, pero también especialmente vulnerable.
Las aseguradoras que activen eficazmente las recomendaciones podrán ganar cuota de mercado, mientras que aquellas que no lo hagan quedarán más expuestas a las recomendaciones de la competencia.
El Centro también merece especial atención.
El 41 % de los clientes afirma que probablemente cambiaría de aseguradora y el 52 % estaría dispuesto a participar en un programa de recomendación.
Esto apunta a un mercado competitivo, pero claramente abordable, donde tanto los incentivos como las recomendaciones de personas de confianza pueden influir de forma significativa en la decisión del consumidor.
Norte presenta un riesgo de cambio del 40 %, prácticamente idéntico a la media nacional, aunque destaca por registrar la mayor respuesta a las ofertas limitadas en el tiempo (59 %).
Esto sugiere que las campañas promocionales de recomendación pueden resultar especialmente eficaces en esta región.
Sur e Islas registra el menor riesgo de cambio (38 %), aunque sigue tratándose de una proporción considerable de clientes.
Las aseguradoras no deberían asumir que esta región está protegida frente a la influencia de las recomendaciones de la competencia.
Observaciones generales
Los datos sobre riesgo de cambio modifican la forma en que deben entenderse los programas de recomendación.
Si las aseguradoras consideran la recomendación únicamente como una herramienta para captar nuevos clientes, estarán viendo solo una parte de la realidad.
Las recomendaciones entre amigos también pueden provocar la pérdida de clientes existentes.
La recomendación es, por tanto, una herramienta tanto ofensiva como defensiva.
Permite captar nuevos clientes de forma más eficiente, pero también ayuda a ocupar el espacio de la recomendación antes de que lo haga la competencia.
Esto resulta especialmente importante en los seguros para mascotas, donde la confianza desempeña un papel decisivo en la toma de decisiones.
Un cliente puede comparar precios en Internet, pero la recomendación de una persona de confianza reduce la incertidumbre de una forma que la publicidad difícilmente puede conseguir.
6. Perfiles estratégicos por segmento
Clientes urbanos
El segmento con mayor potencial de activación y mayor riesgo de cambio
Los clientes urbanos representan el segmento prioritario desde el punto de vista comercial.
Lideran prácticamente todos los indicadores relacionados con la recomendación: porcentaje de recomendaciones previas, respuesta a las ofertas limitadas en el tiempo e intención de participar en programas de recomendación.
Al mismo tiempo, también presentan el mayor riesgo de cambio, ya que el 44 % afirma que probablemente cambiaría de aseguradora si un amigo le recomendara otra compañía.
Esta combinación convierte a los clientes urbanos en un segmento tan atractivo como vulnerable.
Son especialmente receptivos a los programas de recomendación, pero también a las iniciativas impulsadas por la competencia.
Implicaciones estratégicas
Los clientes urbanos deberían constituir el primer público objetivo en el lanzamiento de un programa de recomendación a gran escala.
La experiencia debería estar diseñada prioritariamente para dispositivos móviles, facilitar el uso de WhatsApp, permitir compartir con un solo clic y complementarse con campañas promocionales de duración limitada.
El seguimiento claro del estado de las recomendaciones y la entrega rápida de las recompensas también resultarán especialmente importantes para este segmento, que parece valorar especialmente la inmediatez y la comodidad.
Clientes suburbanos
Un segmento muy sólido y clave para la fidelización
Los clientes suburbanos se sitúan muy cerca de los urbanos en la mayoría de indicadores relacionados con la predisposición a recomendar.
El 44 % ya ha recomendado anteriormente, el 57 % respondería positivamente a una oferta limitada en el tiempo y el 53 % probablemente participaría en un programa de recomendación.
Además, muestran una vulnerabilidad significativa al cambio: el 39 % afirma que probablemente cambiaría de aseguradora tras la recomendación de un amigo.
Implicaciones estratégicas
Los clientes suburbanos no deben considerarse un público secundario.
La comunicación del programa probablemente funcionará mejor cuando combine argumentos relacionados con el ahorro, la economía familiar, la tranquilidad y la confianza.
Este segmento puede responder especialmente bien a mensajes centrados en proteger adecuadamente a las mascotas sin renunciar al control de los gastos.
Clientes rurales
Menor respuesta a las campañas, mayor peso de la confianza
Los clientes rurales presentan una menor predisposición tanto a recomendar como a participar en programas.
Sin embargo, muestran una mayor disposición que los clientes urbanos a recomendar sin necesidad de recibir una recompensa.
Esto sugiere que las recomendaciones en este segmento están mucho más impulsadas por las relaciones personales y la confianza.
Los clientes rurales parecen menos sensibles a la presión promocional a corto plazo y más inclinados a recomendar cuando realmente confían en la aseguradora.
Implicaciones estratégicas
La activación de este segmento debería centrarse menos en generar urgencia y más en transmitir tranquilidad.
La confianza en la gestión de los siniestros, unas condiciones fáciles de comprender, señales de credibilidad respaldadas por veterinarios y códigos de recomendación sencillos probablemente resultarán más persuasivos que campañas promocionales muy agresivas.
Levante y Cataluña
La región con mayor potencial comercial
Levante y Cataluña presentan el perfil regional más atractivo del estudio.
Registra:
- el mayor porcentaje histórico de recomendaciones
- la mayor intención de participar en un programa
- el mayor riesgo de cambio de aseguradora
Esto convierte a la región en un mercado donde coinciden un enorme potencial de recomendación y una elevada vulnerabilidad frente a la competencia.
Implicaciones estratégicas
Levante y Cataluña constituyen un excelente candidato para lanzar programas piloto o campañas regionales específicas.
Las iniciativas deberían combinar incentivos atractivos, recompensas para ambas partes y promociones limitadas en el tiempo, reforzando al mismo tiempo la confianza en la aseguradora.
Norte
Muy receptivo a las campañas pese a un menor historial de recomendaciones
El Norte presenta una actividad histórica de recomendación ligeramente inferior, pero registra la mayor respuesta a las promociones limitadas en el tiempo.
Esto sugiere que los clientes quizá no recomienden espontáneamente con tanta frecuencia, pero responden muy bien cuando reciben un incentivo claro y oportuno.
Implicaciones estratégicas
El Norte puede responder especialmente bien a campañas sencillas, fáciles de entender y vinculadas a una oferta temporal.
El hecho de registrar menos recomendaciones históricas no debería hacer que esta región se considere una prioridad menor.
Centro
Un mercado equilibrado y con gran potencial comercial
Centro presenta un comportamiento muy equilibrado en prácticamente todos los indicadores.
Combina un buen nivel de recomendaciones previas, una elevada disposición a recomendar sin recompensa y una sólida intención de participar en programas.
Implicaciones estratégicas
La región parece especialmente adecuada para implantar un programa de recomendación permanente («always-on»), apoyado por una comunicación clara sobre las recompensas y mensajes centrados en la confianza.
Probablemente no requiera un enfoque tan orientado a la urgencia como el necesario para los clientes urbanos o la región Norte, aunque la visibilidad y la sencillez seguirán siendo factores clave.
Sur e Islas
Menor predisposición inicial, pero una oportunidad significativa
Sur e Islas registra el menor porcentaje de recomendaciones previas y la menor intención de participar en programas.
Sin embargo, más de la mitad de los clientes sigue afirmando que respondería positivamente a una oferta limitada en el tiempo.
No se trata de un mercado débil, sino de uno que necesita un mayor nivel de activación.
Implicaciones estratégicas
La comunicación de los programas de recomendación en Sur e Islas debería explicar con especial claridad el intercambio de valor.
Las recompensas para ambas partes, unas condiciones sencillas y un beneficio claramente visible para el amigo recomendado probablemente serán especialmente importantes para maximizar la participación.
7. Implicaciones para las aseguradoras de mascotas
Formalizar las recomendaciones que ya existen
Los clientes ya están recomendando aseguradoras de mascotas.
El problema es que gran parte de esas recomendaciones se producen fuera de cualquier canal formal.
Un cliente puede hablar de su aseguradora en un grupo de WhatsApp, recomendarla durante una visita al veterinario o compartir una experiencia positiva tras un siniestro con otro propietario de una mascota.
Sin un mecanismo de recomendación estructurado, esas recomendaciones nunca se registran, recompensan ni se convierten en un comportamiento repetible.
Por ello, la primera prioridad debe ser facilitar que esa recomendación espontánea pueda canalizarse a través de un programa formal.
Incorporar el sentido de urgencia al programa
Las ofertas limitadas en el tiempo incrementan de forma significativa la probabilidad de recomendar.
Esto sugiere que los programas de recomendación para seguros de mascotas no deberían depender únicamente de una presencia permanente («always-on»).
Esa infraestructura continua debería complementarse con campañas en momentos especialmente relevantes, como:
- periodos de adopción de nuevas mascotas
- épocas de renovación de pólizas
- momentos estacionales relacionados con la atención veterinaria
- tras una experiencia positiva durante la gestión de un siniestro
- lanzamientos de nuevos productos o coberturas
Estos momentos ofrecen a los clientes un motivo claro para recomendar en ese preciso instante.
Dar máxima visibilidad al beneficio para el amigo recomendado
Recomendar un seguro para mascotas implica una responsabilidad emocional.
Los clientes necesitan sentir que están ayudando a otra persona y no simplemente obteniendo una recompensa.
Por ello, las recompensas para ambas partes adquieren una importancia especial.
El beneficio para el amigo recomendado debe ser muy visible, fácil de entender y sencillo de explicar.
Apostar por recompensas flexibles
Las recompensas flexibles, como el dinero en efectivo o las tarjetas regalo, probablemente generan un mayor atractivo emocional que incentivos diferidos o más restrictivos.
Los descuentos sobre futuras primas pueden seguir teniendo utilidad, pero suelen percibirse como menos inmediatos, especialmente cuando dependen de la renovación de la póliza o de pagos futuros.
Diseñar el programa pensando en la compartición privada
Las recomendaciones de seguros para mascotas suelen producirse mediante conversaciones privadas y no mediante publicaciones abiertas en redes sociales.
En España, WhatsApp debería convertirse en el eje central del proceso de recomendación.
Los clientes deberían poder enviar rápidamente un mensaje ya preparado, conservando al mismo tiempo la posibilidad de personalizarlo.
El programa también debería permitir compartir mediante SMS, correo electrónico, códigos de recomendación o la aplicación móvil, pero la experiencia debería diseñarse prioritariamente para WhatsApp.
Crear un proceso extremadamente sencillo
La experiencia de recomendación debe ser rápida, transparente y generar la mínima fricción posible.
Los clientes deberían comprender de inmediato:
- qué recompensa recibirán
- qué beneficio obtendrá el amigo recomendado
- cuándo recibirán la recompensa
- si el amigo debe mantener la póliza durante un periodo mínimo
- cómo pueden seguir el estado de su recomendación
La complejidad resulta especialmente perjudicial en el sector asegurador, donde los clientes ya suelen preocuparse por exclusiones, requisitos de elegibilidad y condiciones relacionadas con los siniestros.
Considerar la recomendación como una infraestructura de fidelización
Los datos sobre el riesgo de cambio son demasiado importantes para ignorarlos.
Si el 40 % de los clientes probablemente cambiaría de aseguradora tras la recomendación de un amigo, las recomendaciones impulsadas por la competencia constituyen una amenaza directa.
Por ello, los programas de recomendación deben considerarse una infraestructura de fidelización, además de una herramienta de captación.
Un cliente que recomienda activamente a su aseguradora suele desarrollar un vínculo más fuerte con la marca.
Y una aseguradora que consigue ocupar antes el espacio de la recomendación estará mejor preparada para proteger su cartera frente a la influencia de la competencia.
8. Diseño recomendado del programa
A partir de los resultados del estudio, el programa de recomendación más eficaz para una aseguradora de mascotas debería incorporar seis elementos fundamentales.
1. Estructura de recompensas para ambas partes
El cliente que recomienda debería recibir una recompensa atractiva, pero el beneficio para el amigo recomendado debe tener la misma visibilidad.
Esto reduce la fricción social y hace que la recomendación resulte mucho más fácil de compartir.
2. Recompensas flexibles
Las recompensas en efectivo y las tarjetas regalo deberían constituir la base del programa, dejando los descuentos sobre futuras primas como una opción complementaria.
La recompensa debe percibirse como inmediata y realmente útil.
3. Promociones limitadas en el tiempo
El programa permanente («always-on») debería complementarse con campañas promocionales de duración limitada.
Estas acciones resultan especialmente importantes para:
- los clientes urbanos
- la región Norte
- los lanzamientos y campañas específicas en Levante y Cataluña
4. Compartición optimizada para WhatsApp
La experiencia de recomendación debería diseñarse prioritariamente para la mensajería privada.
Los mensajes predefinidos para WhatsApp deberían ser claros, cercanos y fáciles de personalizar.
5. Seguimiento claro y entrega rápida de las recompensas
Los clientes deberían poder comprobar fácilmente:
- si su recomendación ha sido recibida
- si el amigo recomendado ha iniciado el proceso
- en qué estado se encuentra la recompensa
Esto resulta especialmente importante cuando el pago de la recompensa depende de la contratación de la póliza o de que esta permanezca activa durante un periodo mínimo.
6. Comunicación basada en la confianza
El programa no debe percibirse como un simple sistema de incentivos.
Debe reforzar la confianza del cliente en aspectos como:
- la calidad de la cobertura
- la gestión de los siniestros
- la atención al cliente
- unas condiciones transparentes
- el valor que obtiene el amigo recomendado
Solo así la recomendación se percibirá como una decisión segura y responsable.
Conclusión
El mercado español de los seguros para mascotas ofrece una importante oportunidad de recomendación que, sin embargo, sigue estando poco estructurada.
Los clientes ya hablan de sus aseguradoras.
El 45 % afirma haber recomendado anteriormente a su compañía, lo que demuestra que la recomendación ya existe a gran escala.
La oportunidad no consiste en generar el boca a boca desde cero, sino en formalizar y potenciar un comportamiento que ya se produce de manera espontánea.
La investigación también demuestra que muchos clientes están abiertos a recomendar, pero necesitan un motivo más claro para hacerlo.
Mientras que el 38 % recomendaría sin recibir ninguna recompensa, el 57 % lo haría si existiera una oferta limitada en el tiempo.
Esta diferencia es comercialmente muy relevante.
Indica que muchos clientes son persuadibles, pero permanecen pasivos.
Están suficientemente satisfechos como para recomendar, pero necesitan un incentivo oportuno, una recompensa atractiva y un proceso de compartición sencillo.
El potencial de participación también es elevado.
El 52 % afirma que probablemente participará en un programa de recomendación durante los próximos seis meses.
Esto demuestra que la recomendación puede convertirse en un canal de captación plenamente consolidado y no únicamente en un complemento de los programas de fidelización.
La mejor oportunidad inicial se concentra en los clientes urbanos y en Levante y Cataluña.
Los clientes urbanos lideran prácticamente todos los indicadores relacionados con la recomendación: recomendaciones previas, respuesta a promociones limitadas en el tiempo e intención de participar.
Por su parte, Levante y Cataluña representan la región con mayor potencial al combinar el mayor porcentaje histórico de recomendaciones con la mayor intención de unirse a un programa.
Sin embargo, estos mismos datos también contienen una advertencia.
Las recomendaciones entre amigos no solo atraen nuevos clientes, sino que también pueden hacer que los actuales cambien de aseguradora.
El 40 % de los clientes afirma que probablemente cambiaría de compañía si un amigo de confianza le recomendara otra aseguradora.
Entre los clientes urbanos esta cifra asciende al 44 %, mientras que en Levante y Cataluña alcanza el 42 %.
Por ello, los programas de recomendación deben entenderse tanto como un canal de crecimiento como un mecanismo de defensa frente a la competencia.
Las aseguradoras que no activen a sus propios clientes prescriptores dejarán espacio para que las recomendaciones de otras compañías influyan sobre ellos.
De forma más general, el estudio demuestra que los seguros para mascotas se comportan de forma diferente a otras categorías aseguradoras.
Los clientes no están simplemente recomendando un producto financiero.
Están recomendando tranquilidad, cuidado y la confianza de que una mascota estará protegida cuando realmente lo necesite.
Ese componente emocional hace que la recomendación sea mucho más poderosa, pero también más delicada.
La recompensa debe resultar atractiva, pero la recomendación también debe transmitir seguridad.
Los clientes necesitan confiar plenamente en que la aseguradora responderá adecuadamente con la persona a la que están recomendando.
Los programas con mayores probabilidades de éxito serán, por tanto:
- sencillos
- diseñados prioritariamente para móviles
- optimizados para WhatsApp
- con recompensas para ambas partes
- transparentes
- respaldados por campañas periódicas de activación
Utilizarán la urgencia para impulsar la acción, pero la confianza para hacer creíble la recomendación.
Las aseguradoras de mascotas que consigan estructurar y potenciar cuanto antes las recomendaciones de sus clientes estarán mejor posicionadas para captar nuevos asegurados de forma más eficiente, fortalecer la fidelización y proteger su cartera frente a las recomendaciones de la competencia.