

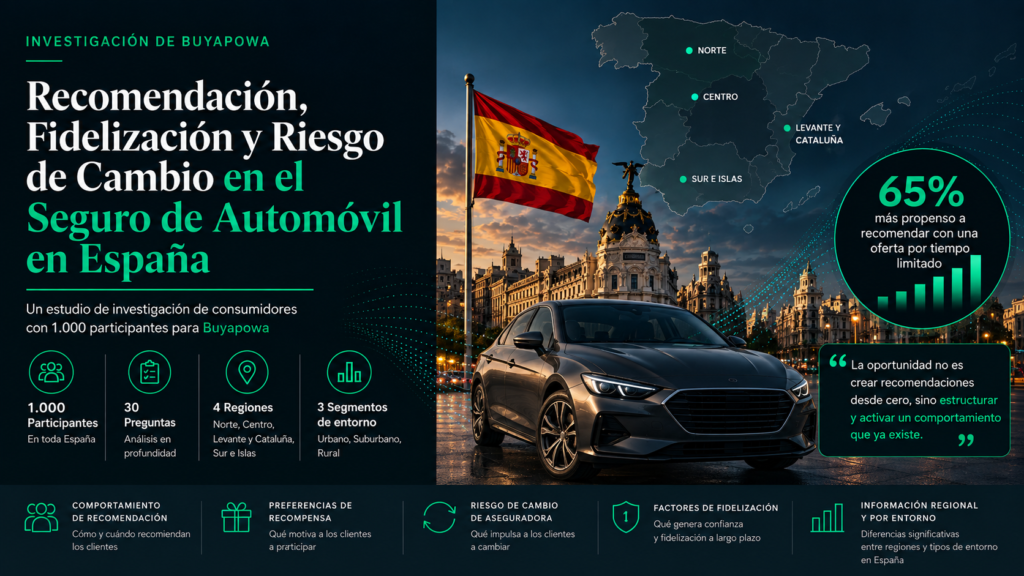
Un estudio de investigación con 1.000 consumidores realizado para Buyapowa
Resumen ejecutivo
El comportamiento de recomendación ya está profundamente arraigado en el mercado español en el seguro del automóvil, aunque gran parte de ese potencial sigue siendo informal, inconsistente y comercialmente infrautilizado.
La mitad de los clientes de seguros de automóvil en España afirma haber recomendado ya a su aseguradora a alguien de su entorno, mientras que casi la mitad asegura que probablemente participará en un programa formal de recomendación durante los próximos seis meses. La oportunidad, por tanto, no consiste en generar recomendaciones desde cero, sino en estructurar y activar un comportamiento que ya existe.
La investigación también demuestra que el sentido de urgencia incrementa significativamente la participación. Mientras que un 40 % recomendaría a su aseguradora sin recibir ninguna recompensa, esta cifra aumenta hasta el 65 % cuando se introduce una oferta limitada en el tiempo. Las campañas promocionales bien planificadas y los incentivos estacionales tienen, por tanto, el potencial de aumentar de forma considerable la actividad de un programa de recomendación.
Las recompensas son importantes, pero la confianza lo es aún más. Los clientes están más motivados para recomendar cuando confían en los precios, la calidad del servicio y la gestión de los siniestros. Por ello, los programas de recomendación más eficaces combinarán incentivos atractivos con una experiencia de cliente que inspire confianza.
El mercado también presenta una vulnerabilidad significativa frente al cambio de aseguradora. Casi un tercio de los clientes afirma que probablemente cambiaría de compañía si un amigo le recomendara un competidor, lo que refuerza la idea de que la recomendación debe entenderse tanto como un canal de adquisición como de fidelización.
A lo largo del estudio aparecen importantes diferencias regionales:
- Levante y Cataluña combinan el mayor nivel de actividad de recomendación con el mayor riesgo de cambio de aseguradora.
- Centro presenta el mayor potencial de participación futura en programas de recomendación.
- Norte muestra un comportamiento más basado en la confianza y menos sensible a las promociones.
- Los clientes urbanos responden especialmente bien a las campañas de activación, mientras que los clientes suburbanos presentan un mayor riesgo de abandono.
Para las aseguradoras que operan en España, la conclusión es cada vez más evidente: la recomendación de los clientes ya está influyendo tanto en la captación como en la fidelización. Las compañías que antes consigan formalizar y escalar ese comportamiento estarán mejor posicionadas para crecer de forma eficiente y proteger su cartera de clientes a largo plazo.
1. Introducción y metodología
Este informe analiza el comportamiento de recomendación, el riesgo de cambio de aseguradora y la defensa de marca por parte de los clientes en el mercado español del seguro de automóvil, prestando especial atención a cómo varían estas actitudes según la región y el tipo de entorno urbano.
El objetivo es ayudar a las aseguradoras a comprender mejor:
- cuándo los clientes están dispuestos a recomendar su aseguradora
- qué incentivos resultan más eficaces
- qué barreras frenan el comportamiento de recomendación
- cómo los programas de recomendación pueden impulsar tanto el crecimiento como la fidelización
El informe analiza la predisposición a recomendar, las preferencias en materia de recompensas, las expectativas sobre los programas, los factores que impulsan el cambio de aseguradora y los indicadores de fidelidad antes de profundizar en sus implicaciones prácticas para las aseguradoras que operan en España.
Aunque los programas de recomendación ya están plenamente consolidados en sectores como las telecomunicaciones, el retail o los servicios financieros, el sector asegurador sigue estando relativamente poco desarrollado en este ámbito.
Sin embargo, los seguros son productos sobre los que se conversa con frecuencia. Los clientes comparan precios habitualmente, comentan sus experiencias con los siniestros y comparten recomendaciones sobre cambios de aseguradora con amigos y familiares, especialmente cuando se acerca la renovación de la póliza.
Esto genera una interesante paradoja dentro de la categoría.
Las recomendaciones ya existen, pero gran parte de ellas siguen sin gestionarse, sin medirse y sin estar conectadas a una infraestructura formal de programas de recomendación.
Muestra
1.000 adultos españoles con una póliza de seguro de automóvil vigente o reciente.
Segmentos
Regiones
- Norte
- Centro
- Levante y Cataluña
- Sur e Islas
Tipo de entorno
- Urbano
- Suburbano
- Rural
Cuestionario
30 preguntas sobre:
- satisfacción
- comportamiento de recomendación
- motivaciones
- preferencias de recompensa
- factores que impulsan el cambio de aseguradora
- fidelización
- expectativas respecto a los programas de recomendación
- comportamiento al compartir recomendaciones
- indicadores de confianza
2. Predisposición a recomendar y probabilidad de hacerlo
La recomendación ya forma parte del comportamiento habitual
El mercado español del seguro de automóvil ya muestra un sólido nivel de recomendación entre los clientes, lo que deja un amplio margen para el desarrollo de programas de recomendación estructurados.
Las recomendaciones informales ya son muy frecuentes
El 50 % de los clientes afirma haber recomendado ya a su aseguradora actual a alguien de su entorno.
Este es un resultado especialmente importante porque demuestra que las recomendaciones ya forman parte de la cultura del sector.
Aunque el seguro de automóvil sea un producto financiero cuya contratación requiere reflexión, los clientes siguen estando dispuestos a recomendar una aseguradora cuando confían en sus precios, en la calidad del servicio o en la gestión de los siniestros.
La recomendación informal supera a la recomendación proactiva
El 40 % afirma que recomendaría a su aseguradora incluso sin recibir ninguna recompensa.
La diferencia entre el porcentaje de clientes que ya han recomendado anteriormente y aquellos dispuestos a recomendar de forma espontánea sugiere que muchas recomendaciones surgen de manera reactiva durante una conversación, más que como resultado de una acción deliberada.
Los clientes recomiendan cuando alguien les pregunta, pero no necesariamente buscan activamente promocionar a su aseguradora sin un motivo adicional.
Por ello, los programas de recomendación tienen la oportunidad de crear nuevos momentos de activación, en lugar de depender únicamente del entusiasmo ya existente.
El sentido de urgencia aumenta significativamente la participación
Cuando se introduce una oferta de recomendación limitada en el tiempo, la predisposición a recomendar aumenta hasta el 65 %.
Este incremento de 25 puntos porcentuales es uno de los patrones más claros de todo el estudio. Demuestra que el sentido de urgencia y el planteamiento promocional incrementan de forma significativa la participación en programas de recomendación, incluso en una categoría donde la recomendación ya surge de manera natural.
Lo más importante es que este resultado sugiere que el comportamiento de recomendación en el sector asegurador puede responder mucho mejor a las campañas de activación de lo que muchas compañías asumen actualmente.
Existe un sólido potencial de participación a corto plazo
El 46 % de los clientes afirma que probablemente participaría en un programa de recomendación durante los próximos seis meses.
Esto pone de manifiesto una importante oportunidad comercial para las aseguradoras dispuestas a invertir en programas estructurados de recomendación.
La oportunidad parece residir menos en convencer a los clientes de que recomendar merece la pena y más en hacer que los programas sean visibles, sencillos y suficientemente atractivos para participar.
Diferencias regionales
Levante y Cataluña: la región con mayor intensidad de recomendación
- 54 % ya ha recomendado a su aseguradora.
- 42 % la recomendaría sin recibir ninguna recompensa.
- 69 % tendría más probabilidades de recomendar con una oferta limitada en el tiempo.
- 43 % probablemente participaría en un programa durante los próximos seis meses.
Levante y Cataluña se sitúan como la región con mayor actividad de recomendación de todo el estudio. Combina un elevado nivel de recomendaciones existentes con la respuesta más intensa a las promociones limitadas en el tiempo, lo que la convierte en un mercado especialmente atractivo para campañas de recomendación.
La región parece mostrar una elevada influencia social. Los clientes ya se sienten cómodos hablando de sus aseguradoras y recomendándolas, al mismo tiempo que responden con fuerza a los incentivos temporales y a las campañas promocionales.
Centro: el mayor potencial de adopción de programas
- 46 % ya ha recomendado a su aseguradora.
- 40 % la recomendaría sin recompensa.
- 65 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 53 % probablemente participaría en un programa durante los próximos seis meses.
La región Centro presenta un nivel histórico de recomendaciones inferior al de Levante y Cataluña, pero la mayor intención futura de participar en un programa.
Esta combinación resulta especialmente relevante desde el punto de vista estratégico.
Sugiere que existe una demanda latente incluso allí donde el comportamiento de recomendación todavía no está plenamente desarrollado. Aunque actualmente estos clientes participen menos en recomendaciones informales, muestran una gran predisposición a unirse a programas estructurados siempre que las mecánicas sean claras y las recompensas visibles.
Sur e Islas: un mercado activo, pero más sensible a las recompensas
- 52 % ya ha recomendado a su aseguradora.
- 33 % la recomendaría sin recompensa.
- 64 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 43 % probablemente participaría en un programa.
Sur e Islas presentan una sólida actividad de recomendación, aunque una menor disposición a recomendar sin incentivos.
La participación en programas parece depender en mayor medida de que el cliente perciba un beneficio claro.
Esto no implica necesariamente un menor nivel de recomendación.
Más bien sugiere que los consumidores esperan un intercambio de valor más evidente antes de recomendar activamente a una aseguradora dentro de su entorno.
Norte: un mercado basado en la confianza y menos sensible a las promociones
- 47 % ya ha recomendado a su aseguradora.
- 45 % la recomendaría sin recompensa.
- 60 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 45 % probablemente participaría en un programa.
El Norte destaca por ser la región menos influenciada por la urgencia promocional y una de las zonas donde la recomendación surge de forma más natural.
Los clientes parecen recomendar a sus aseguradoras principalmente por la confianza, la fiabilidad y la satisfacción personal, más que por incentivos económicos.
Esto convierte a la región en un mercado especialmente interesante desde la perspectiva de la experiencia de cliente.
Diferencias entre entornos urbanos, suburbanos y rurales
Clientes urbanos: el segmento con mayor capacidad de activación
- 51 % ya ha recomendado a su aseguradora.
- 40 % la recomendaría sin recompensa.
- 67 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 46 % probablemente participaría en un programa.
Los clientes urbanos muestran una especial sensibilidad a las campañas de recomendación basadas en la urgencia.
Su mayor exposición a los canales digitales, unas redes sociales más densas y un comportamiento de intercambio de información más rápido probablemente contribuyen a una mayor eficacia de las campañas en los entornos urbanos.
Esto convierte a este segmento en un público especialmente atractivo para:
- promociones de corta duración
- incentivos limitados en el tiempo
- mecanismos de recomendación diseñados prioritariamente para dispositivos móviles
Clientes suburbanos: un segmento clave para la fidelización
- 49 % ya ha recomendado a su aseguradora.
- 41 % la recomendaría sin recompensa.
- 63 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 45 % probablemente participaría en un programa.
Los clientes suburbanos se sitúan muy cerca de la media nacional en la mayoría de los indicadores relacionados con la recomendación, pero adquieren una importancia estratégica mucho mayor cuando se analiza su vulnerabilidad al cambio de aseguradora, aspecto que se aborda más adelante en el informe.
Aunque muestran una buena predisposición a recomendar, este segmento también parece relativamente abierto a dejarse influir por las recomendaciones de confianza procedentes de la competencia.
Clientes rurales: un segmento más discreto, pero con un claro potencial comercial
- 46 % ya ha recomendado a su aseguradora.
- 37 % la recomendaría sin recompensa.
- 61 % tendría más probabilidades de recomendar con una promoción limitada en el tiempo.
- 45 % probablemente participaría en un programa.
Los clientes rurales presentan una intensidad de recomendación ligeramente inferior al conjunto del mercado, pero siguen representando una oportunidad comercial significativa.
Los resultados indican que su participación depende menos de campañas promocionales agresivas y más de factores como la confianza, la claridad y la simplicidad.
Observaciones generales
Del análisis de la predisposición a recomendar se desprenden varias conclusiones relevantes.
En primer lugar, la recomendación ya forma parte del comportamiento habitual dentro del mercado español del seguro de automóvil. No se trata de una tendencia emergente o de una posibilidad futura: las recomendaciones ya se producen a gran escala.
En segundo lugar, el sentido de urgencia y el enfoque promocional incrementan de forma notable la participación. La intención de recomendar aumenta considerablemente cuando se introducen ofertas limitadas en el tiempo, lo que sugiere que muchas aseguradoras podrían estar desaprovechando el potencial de las campañas de activación.
Por último, el estudio confirma que se trata de un mercado altamente segmentado.
Las distintas regiones y tipos de clientes responden de forma diferente a los incentivos, al sentido de urgencia y a los mensajes basados en la confianza, lo que refuerza la importancia de adaptar la estrategia de recomendación a cada segmento en lugar de aplicar un enfoque uniforme para todo el país.
3. Motivaciones y recompensas preferidas
La recomendación está impulsada tanto por la confianza como por los incentivos
Los clientes recomiendan principalmente a su aseguradora cuando se sienten plenamente seguros de la experiencia que están recomendando.
Principales motivaciones para recomendar
- 23 % cita una experiencia personal positiva.
- 21 % mencionan unos precios competitivos.
- 18 % quiere ayudar a familiares o amigos.
- 14 % destaca una buena experiencia durante un siniestro.
- 13 % está motivado principalmente por la recompensa.
- 7 % menciona la reputación de la marca.
- 4 % destaca la facilidad para compartir la recomendación.
Uno de los hallazgos más importantes es que las recompensas no constituyen el principal motivo para recomendar.
Los clientes están motivados, ante todo, por la confianza que tienen en su aseguradora.
Este resultado cuestiona la idea de que el éxito de un programa de recomendación pueda lograrse únicamente aumentando el valor de los incentivos.
Las recomendaciones en el sector asegurador implican un cierto riesgo reputacional.
Los clientes solo recomiendan cuando sienten que realmente están recomendando una aseguradora que merece la pena.
La gestión de los siniestros resulta especialmente determinante, ya que representa el momento en el que el valor del seguro se hace tangible y deja una huella emocional duradera.
Tipos de recompensa preferidos
Los resultados muestran una jerarquía muy clara de preferencias.
- Dinero en efectivo: 32 %
- Tarjetas regalo: 24 %
- Descuento en la prima o saldo a favor: 18 %
- Vale de combustible: 15 %
- Donación a una ONG: 5 %
- No necesita recompensa: 6 %
El dinero en efectivo y las tarjetas regalo representan conjuntamente el 56 % de todas las preferencias, consolidándose como las recompensas más atractivas.
Los resultados indican que las recompensas flexibles e inmediatas probablemente obtengan mejores resultados que beneficios más diferidos o menos tangibles, como los descuentos aplicados en la renovación de la póliza.
Esto resulta especialmente relevante en el sector asegurador, donde muchas compañías siguen basando sus programas de recomendación principalmente en descuentos futuros sobre la prima.
Valor y plazo de entrega de las recompensas
Importes de recompensa que generan mayor motivación
- Menos de 10 €: 8 %
- Entre 10 € y 24 €: 28 %
- Entre 25 € y 49 €: 34 %
- Entre 50 € y 74 €: 17 %
- 75 € o más: 8 %
El intervalo de recompensa más atractivo se sitúa entre 25 € y 49 €, mientras que otro 28 % de los clientes se siente motivado con recompensas de entre 10 € y 24 €.
Esto sugiere que las recompensas prácticas y alcanzables pueden resultar más eficaces que incentivos de gran valor económico.
Los clientes parecen valorar más la inmediatez y la utilidad de la recompensa que un importe excepcionalmente elevado.
Las expectativas sobre el plazo de entrega son muy exigentes
- 18 % espera recibir la recompensa de forma inmediata.
- 31 % espera recibirla en pocos días.
- 24 % acepta un plazo de hasta dos semanas.
- 15 % espera recibirla en el plazo de un mes.
- 9 % acepta recompensas diferidas tras la renovación o permanencia de la póliza.
En total, el 73 % espera recibir su recompensa en un plazo máximo de dos semanas.
Desde el punto de vista operativo, este resultado tiene una enorme relevancia.
Los procesos de entrega demasiado largos pueden reducir significativamente el impulso inicial de la recomendación, especialmente cuando los clientes esperan un reconocimiento prácticamente inmediato tras generar una recomendación válida.
Recompensas garantizadas frente a recompensas condicionadas
- 44 % prefiere una recompensa garantizada, aunque sea de menor importe.
- 35 % prefiere una recompensa mayor si el amigo finalmente contrata el seguro.
- 21 % no muestra una preferencia clara.
Estos resultados respaldan claramente la implantación de estructuras de recompensa en dos fases.
Los clientes parecen receptivos a recibir una primera recompensa de menor valor por generar un contacto cualificado o una solicitud de presupuesto, seguida de una recompensa mayor cuando el cliente recomendado contrata finalmente la póliza y permanece activo.
Este enfoque permite equilibrar mejor la certeza que busca el cliente con la necesidad de controlar el riesgo por parte de la aseguradora que un modelo basado exclusivamente en la contratación final.
Observaciones generales
Los datos sobre recompensas refuerzan uno de los patrones que aparece de forma constante a lo largo del estudio: en el sector asegurador, el comportamiento de recomendación está impulsado tanto por la confianza como por la motivación económica.
Los clientes están dispuestos a recomendar cuando:
- confían plenamente en su aseguradora
- consideran que la recompensa es justa
- perciben un proceso transparente
Por ello, los programas de recomendación más eficaces difícilmente dependerán únicamente del valor de la recompensa, sino que combinarán incentivos atractivos con una excelente experiencia de cliente.
4. Barreras y requisitos para participar
Los clientes perciben un riesgo social y reputacional al recomendar una aseguradora
Las principales barreras para recomendar están relacionadas con la confianza mucho más que con aspectos económicos.
Principales motivos de duda
- 22 % teme que el amigo tenga una mala experiencia durante un siniestro.
- 18 % no quiere sentirse responsable si el amigo tiene una mala experiencia.
- 16 % no confía plenamente en la aseguradora.
- 14 % considera que la recompensa no resulta suficientemente atractiva.
- 11 % cree que el proceso puede ser demasiado complicado.
- 9 % apenas habla de seguros en su entorno.
- 6 % tiene preocupaciones relacionadas con la privacidad.
Los resultados refuerzan una conclusión muy clara: un programa de recomendación no puede compensar una falta de confianza en la aseguradora.
A diferencia de otros productos de consumo de menor implicación, recomendar un seguro conlleva un riesgo reputacional percibido.
Los clientes temen ser considerados responsables si la experiencia del amigo resulta negativa, especialmente en aspectos relacionados con la gestión de siniestros o la calidad del servicio.
Requisitos para recomendar una aseguradora
Antes de recomendar a su aseguradora, los clientes afirman que necesitan:
- 24 % sentirse muy satisfechos personalmente.
- 19 % confiar en que los precios son competitivos.
- 18 % confiar en la gestión de los siniestros.
- 15 % que el amigo reciba una oferta de bienvenida atractiva.
- 12 % que las condiciones del programa de recomendación sean claras.
- 8 % que el proceso sea rápido y sencillo.
La recomendación es, por tanto, una consecuencia directa de una buena experiencia de cliente.
Una gestión deficiente de los siniestros, unos precios poco claros o unas condiciones complejas probablemente reducirán la predisposición a recomendar, incluso cuando las recompensas sean atractivas.
Además, esto implica que el rendimiento de un programa de recomendación puede convertirse en un excelente indicador del nivel general de confianza y satisfacción de los clientes.
Las expectativas de simplicidad son extremadamente altas
- 39 % espera que el proceso pueda completarse con un solo clic.
- 34 % espera que lleve menos de un minuto.
- 18 % aceptaría realizar unos pocos pasos sencillos.
La expectativa actual es que participar en un programa de recomendación sea prácticamente inmediato y sin fricciones.
Los clientes ya no están dispuestos a dedicar tiempo a formularios complejos, procesos largos de registro o mecanismos de recomendación poco claros, especialmente cuando utilizan un dispositivo móvil.
Los recorridos de recomendación que resulten complicados perderán impulso rápidamente.
Por ello, cobra especial importancia:
- un diseño pensado prioritariamente para móviles
- recorridos de recomendación con información ya cumplimentada
- flujos de recomendación integrados en la experiencia del cliente
- una experiencia sencilla también para la persona recomendada
Los clientes esperan poder seguir el estado de sus recomendaciones
Los métodos preferidos para hacer seguimiento son:
- Actualizaciones por correo electrónico: 31 %
- Seguimiento desde la aplicación móvil: 27 %
- Panel online: 19 %
- Actualizaciones por SMS: 14 %
Los ciclos de compra del seguro suelen ser más largos que los de muchas otras categorías de consumo, lo que hace aún más importante ofrecer visibilidad y transparencia una vez realizada la recomendación.
Los clientes quieren tener la tranquilidad de saber que:
- la recomendación ha sido recibida
- el amigo ha interactuado con la invitación
- el proceso está avanzando correctamente
- la recompensa se está gestionando de forma adecuada
El periodo que transcurre entre compartir una recomendación y recibir la recompensa parece tener una importancia emocional especialmente elevada en el sector asegurador, mucho mayor que en otras categorías con ciclos de compra más rápidos.
Observaciones generales
El análisis de las barreras confirma un patrón que aparece de forma constante en todo el estudio: el éxito de un programa de recomendación depende en gran medida de la confianza y de la seguridad que los clientes sienten hacia su aseguradora.
Por ello, los programas más eficaces difícilmente triunfarán únicamente gracias a los incentivos.
La simplicidad, la transparencia, la confianza en la gestión de los siniestros y la posibilidad de seguir el estado de las recomendaciones son elementos fundamentales para mantener una participación sostenida.
5. Tamaño de la red potencial de recomendación
La mayoría de los clientes son recomendadores ocasionales, no grandes prescriptores
Potencial anual estimado de recomendaciones
- 16 % afirma que no recomendaría a nadie.
- 29 % cree que podría recomendar a una persona.
- 35 % considera que podría recomendar entre dos y tres personas.
- 13 % estima que podría recomendar entre cuatro y cinco personas.
- 7 % cree que podría recomendar a más de cinco personas.
En total, el 64 % considera que podría recomendar de forma realista entre una y tres personas al año.
Desde el punto de vista estratégico, este resultado es especialmente importante porque sugiere que la escala de un programa dependerá mucho más de conseguir una participación amplia entre toda la base de clientes que de confiar exclusivamente en un pequeño grupo de grandes recomendadores.
Se trata de una dinámica que con frecuencia se pasa por alto.
Muchos programas se diseñan pensando en maximizar la actividad de unos pocos clientes muy activos, cuando en realidad el crecimiento sostenible suele depender de facilitar que miles de clientes realicen recomendaciones ocasionales de forma sencilla y repetida.
Al mismo tiempo, aproximadamente uno de cada cinco clientes parece tener capacidad para recomendar a cuatro o más personas al año, lo que crea un segmento especialmente adecuado para:
- recompensas escalonadas
- bonificaciones por hitos alcanzados
- programas de reconocimiento
- mecánicas de gamificación dentro del programa de recomendación
El historial de cambio de aseguradora parece estar relacionado con el comportamiento de recomendación
- 43 % ha tenido una única aseguradora durante los últimos cinco años.
- 38 % ha tenido dos aseguradoras.
- 14 % ha tenido tres aseguradoras.
- 5 % ha tenido cuatro o más.
Los clientes que han cambiado de aseguradora recientemente pueden constituir un segmento especialmente valioso para los programas de recomendación.
Es más probable que comparen activamente distintas compañías, hablen sobre precios con otras personas y comprendan mejor las diferencias entre aseguradoras, lo que puede convertirlos en una fuente de recomendaciones especialmente influyente dentro de su entorno.
Observaciones generales
Los resultados relativos al tamaño de la red de recomendación sugieren que las aseguradoras deberían prestar tanta atención a la amplitud de la participación como a la intensidad de las recomendaciones.
La mayoría de los clientes no recomendará a decenas de personas.
Sin embargo, muchos parecen perfectamente capaces de recomendar a una o dos personas al año si el proceso resulta oportuno, relevante y lo suficientemente sencillo.
Esto refuerza la conveniencia de diseñar estrategias centradas en aumentar la frecuencia de participación y simplificar el proceso, en lugar de intentar maximizar únicamente la actividad de un reducido grupo de grandes recomendadores.
6. Riesgo de cambio de aseguradora y fidelización
Las recomendaciones de personas de confianza influyen de forma significativa en el cambio de aseguradora
El 31 % de los clientes afirma que probablemente cambiaría de aseguradora si un amigo le recomendara otra compañía.
Se trata de uno de los hallazgos con mayor relevancia comercial de todo el informe, ya que redefine el papel de la recomendación como una herramienta tanto de adquisición como de fidelización.
En la práctica, las recomendaciones entre particulares ya están influyendo en el movimiento de clientes dentro del mercado, independientemente de que las aseguradoras gestionen activamente ese comportamiento o no.
Diferencias regionales en el riesgo de cambio
Probabilidad de cambiar de aseguradora tras la recomendación de un amigo
- Levante y Cataluña: 36 %
- Centro: 30 %
- Sur e Islas: 30 %
- Norte: 29 %
Levante y Cataluña combina el mayor nivel de actividad de recomendación con el mayor riesgo de cambio de aseguradora, lo que la convierte en una región especialmente relevante tanto desde una perspectiva ofensiva (captación) como defensiva (retención).
En conjunto, parece tratarse de una región donde las recomendaciones personales ejercen una influencia especialmente elevada sobre las decisiones de cambio.
Diferencias según el tipo de entorno
Probabilidad de cambiar de aseguradora
- Suburbano: 33 %
- Urbano: 31 %
- Rural: 29 %
Los clientes suburbanos aparecen como el segmento con mayor riesgo de cambio dentro del estudio.
Este resultado resulta especialmente interesante porque este mismo grupo también muestra una elevada predisposición a participar en programas de recomendación.
En otras palabras, se trata de clientes que pueden convertirse en excelentes prescriptores, pero que al mismo tiempo son especialmente vulnerables a las recomendaciones procedentes de la competencia.
La fidelidad absoluta sigue siendo muy limitada
Solo un 5 % de los clientes afirma que no tiene intención de abandonar a su aseguradora actual.
Esto no significa necesariamente que la mayoría esté buscando cambiar de compañía de forma inmediata.
Sin embargo, sí indica que muchos consumidores permanecen abiertos a considerar:
- mejores precios
- un servicio de mayor calidad
- coberturas más completas
- recomendaciones de personas de confianza
Desde el punto de vista de la fidelización, el mercado del seguro de automóvil presenta, por tanto, una elevada movilidad, especialmente cuando las recomendaciones personales entran en juego durante el proceso de decisión.
Observaciones generales
Los resultados sobre el riesgo de cambio ponen de manifiesto la creciente importancia estratégica de la recomendación dentro del sector asegurador.
Tradicionalmente, los comparadores de precios y las renovaciones de pólizas han sido los principales impulsores del cambio de aseguradora.
Sin embargo, este estudio demuestra que las recomendaciones de personas de confianza siguen ejerciendo una influencia significativa, incluso en un mercado altamente competitivo y muy sensible al precio.
Esto abre una importante oportunidad para aquellas aseguradoras capaces de formalizar y potenciar las recomendaciones de sus propios clientes antes que sus competidores.
7. Perfiles estratégicos por segmento
Centro
El mayor potencial de adopción de programas
La región Centro presenta la mayor intención futura de participar en programas de recomendación de todo el estudio.
Aunque el nivel histórico de recomendaciones es ligeramente inferior al de otras regiones, los clientes muestran una elevada predisposición a unirse a programas estructurados cuando la propuesta de valor es clara y el proceso de participación resulta sencillo.
Implicaciones estratégicas
La región parece especialmente adecuada para implantar una infraestructura de recomendación permanente y visible («always-on»), respaldada por un sólido proceso de incorporación y una comunicación clara de las recompensas.
Levante y Cataluña
El mercado más dinámico, pero también el más vulnerable
Levante y Cataluña combina:
- el mayor nivel histórico de recomendaciones
- la respuesta más intensa a las promociones limitadas en el tiempo
- el mayor riesgo de cambio de aseguradora
Esto la convierte en uno de los mercados con mayor dinamismo comercial de todo el estudio.
Los clientes ya participan activamente en conversaciones sobre aseguradoras y recomendaciones, pero también muestran una mayor predisposición a dejarse influir por la competencia.
Implicaciones estratégicas
Las campañas de recomendación desempeñan un papel especialmente importante en esta región, tanto para impulsar la captación de nuevos clientes como para reforzar la fidelización y proteger la cartera existente.
Sur e Islas
Un mercado donde la recomendación depende más del valor percibido
La participación en programas de recomendación en Sur e Islas parece depender en mayor medida de que el cliente perciba un beneficio claro.
Aunque existe un elevado nivel histórico de recomendaciones, la disposición a recomendar sin incentivos es considerablemente menor.
Implicaciones estratégicas
Los programas de recomendación con recompensas para ambas partes (cliente y amigo recomendado) y una propuesta de valor claramente visible probablemente obtendrán un rendimiento especialmente elevado en esta región.
Norte
Un mercado donde predomina la confianza
El Norte muestra un comportamiento más basado en la confianza y menos sensible a las promociones que el resto de las regiones analizadas.
Los clientes parecen recomendar a sus aseguradoras principalmente por la confianza, la calidad del servicio y la satisfacción, más que por campañas promocionales agresivas.
Implicaciones estratégicas
Un posicionamiento centrado en:
- la confianza
- una excelente gestión de los siniestros
- la calidad del servicio
- ayudar a familiares y amigos a tomar una buena decisión
probablemente obtendrá mejores resultados que una comunicación excesivamente promocional.
Clientes urbanos
El segmento con mayor capacidad de activación
Los clientes urbanos responden especialmente bien a las campañas de recomendación basadas en la urgencia.
Una mayor exposición a los canales digitales, unas redes sociales más densas y un intercambio de información más rápido probablemente explican esta elevada capacidad de respuesta.
Implicaciones estratégicas
Las promociones de corta duración, los procesos de recomendación diseñados prioritariamente para dispositivos móviles y unas mecánicas promocionales muy visibles probablemente funcionarán especialmente bien entre los clientes urbanos.
Clientes suburbanos
El segmento estratégicamente más vulnerable
Los clientes suburbanos muestran una mayor predisposición a cambiar de aseguradora cuando reciben la recomendación de una persona de confianza.
Esto los convierte en un segmento especialmente importante desde el punto de vista de la fidelización, sobre todo teniendo en cuenta que también presentan una buena predisposición a participar en programas de recomendación.
Implicaciones estratégicas
Los programas de recomendación deberían posicionarse no solo como una herramienta para captar nuevos clientes, sino también como un mecanismo para aumentar el compromiso de los clientes actuales y reducir la influencia de la competencia sobre este segmento especialmente vulnerable.
Clientes rurales
Menor intensidad de recomendación, pero un claro potencial comercial
Los clientes rurales presentan una intensidad de recomendación ligeramente inferior a la media, aunque siguen ofreciendo un importante potencial de participación.
Los resultados indican que responden mejor a:
- la simplicidad
- la confianza
- la claridad
que a campañas promocionales especialmente agresivas.
Implicaciones estratégicas
Los recorridos de recomendación sencillos, una comunicación clara y elementos que refuercen la confianza del cliente probablemente ofrecerán los mejores resultados.
8. Implicaciones para los responsables de marketing
Del estudio se desprenden varias conclusiones estratégicas de gran relevancia.
Formalizar las recomendaciones que ya existen
La mitad de los clientes ya ha recomendado de forma informal a su aseguradora.
La oportunidad consiste, cada vez más, en identificar, estructurar y escalar ese comportamiento existente, en lugar de intentar crear recomendaciones de manera artificial.
Apostar por recompensas flexibles
El dinero en efectivo y las tarjetas regalo dominan claramente las preferencias de los consumidores y deberían constituir la base de la mayoría de las propuestas de recomendación.
Los incentivos más diferidos o menos tangibles probablemente tendrán más dificultades para generar el mismo nivel de urgencia o impacto emocional.
Incorporar el sentido de urgencia a la estrategia
Las promociones limitadas en el tiempo incrementan significativamente la participación.
Por ello, los programas de recomendación obtendrán mejores resultados cuando una infraestructura permanente («always-on») se complemente con:
- campañas estacionales
- acciones durante los periodos de renovación
- campañas en momentos clave de cambio de aseguradora
- promociones puntuales de corta duración
Destacar claramente el beneficio para el amigo recomendado
Recomendar una aseguradora implica un cierto riesgo social.
Los clientes quieren sentir que están ayudando a otra persona, no únicamente obteniendo una recompensa para sí mismos.
Las estructuras de recompensa para ambas partes (cliente y amigo recomendado) contribuyen a reforzar esa percepción de beneficio mutuo.
Diseñar una experiencia prácticamente sin fricciones
Los clientes esperan que participar en un programa de recomendación sea inmediato.
Los recorridos optimizados para móviles, con procesos de compartición preconfigurados e integrados en la experiencia del cliente, probablemente ofrecerán mejores resultados que los tradicionales procesos de recomendación con múltiples pasos, especialmente entre los usuarios urbanos con mayor nivel de digitalización.
Entender la recomendación como una herramienta de fidelización
Si una aseguradora no consigue activar a sus propios clientes satisfechos, serán las recomendaciones de la competencia las que atraigan a esos asegurados.
La recomendación se está convirtiendo, por tanto, en una herramienta cada vez más importante no solo para mejorar la captación de clientes, sino también para proteger la cartera existente.
Segmentar cuidadosamente la activación
Los distintos segmentos de clientes responden de forma diferente a:
- la urgencia
- los incentivos
- los mensajes basados en la confianza
Por ello, una estrategia nacional única probablemente obtendrá peores resultados que un enfoque segmentado, adaptado a las características regionales y al comportamiento específico de cada audiencia.
Conclusión
El mercado español del seguro de automóvil presenta una elevada predisposición a recomendar, pero ese potencial sigue estando claramente pendiente de activación.
Las recomendaciones ya existen a gran escala. La mitad de los clientes afirma haber recomendado ya a su aseguradora, mientras que casi la mitad estaría dispuesta a participar en un programa formal de recomendación en un futuro próximo.
La oportunidad comercial, por tanto, no es teórica: ya está presente en el comportamiento actual de los clientes.
La investigación también demuestra que el sentido de urgencia y los incentivos incrementan de forma significativa la participación.
La intención de recomendar aumenta notablemente cuando se introducen promociones limitadas en el tiempo, mientras que las recompensas flexibles, como el dinero en efectivo y las tarjetas regalo, obtienen mejores resultados que alternativas menos inmediatas.
Al mismo tiempo, el mercado presenta una vulnerabilidad significativa frente al cambio de aseguradora.
Casi un tercio de los clientes se plantearía cambiar de compañía tras recibir la recomendación de una persona de confianza, mientras que muy pocos manifiestan una fidelidad absoluta hacia su aseguradora actual.
La mayor oportunidad comercial se encuentra precisamente donde coinciden un elevado potencial de recomendación y un alto riesgo de cambio.
Levante y Cataluña destaca especialmente por combinar:
- un elevado nivel de recomendaciones
- una fuerte respuesta a las promociones limitadas en el tiempo
- una mayor predisposición a cambiar de aseguradora
De forma más general, el estudio demuestra que las recomendaciones personales siguen ejerciendo una influencia muy significativa incluso en un mercado asegurador altamente competitivo y muy sensible al precio.
Aunque los comparadores de seguros y las renovaciones de pólizas siguen siendo factores determinantes en muchas decisiones de cambio, las recomendaciones de personas de confianza continúan siendo extraordinariamente persuasivas.
Esta realidad cobrará todavía mayor importancia a medida que aumenten los costes de adquisición y resulte más difícil mantener la fidelidad de los clientes.
Las aseguradoras con más probabilidades de tener éxito serán aquellas que entiendan los programas de recomendación como una infraestructura permanente y no como una simple campaña promocional.
Los programas más eficaces serán:
- sencillos
- diseñados prioritariamente para móviles
- transparentes
- con recompensas para ambas partes
- respaldados por campañas periódicas de activación
- plenamente integrados en la experiencia del cliente
Las aseguradoras que consigan formalizar y activar eficazmente las recomendaciones de sus clientes estarán mejor posicionadas para captar nuevos asegurados de forma más eficiente, fortalecer la fidelización y proteger su cartera frente a la competencia.
En un mercado donde la recomendación entre particulares sigue desempeñando un papel decisivo, convertir ese comportamiento en un activo estratégico será una ventaja competitiva cada vez más importante.