

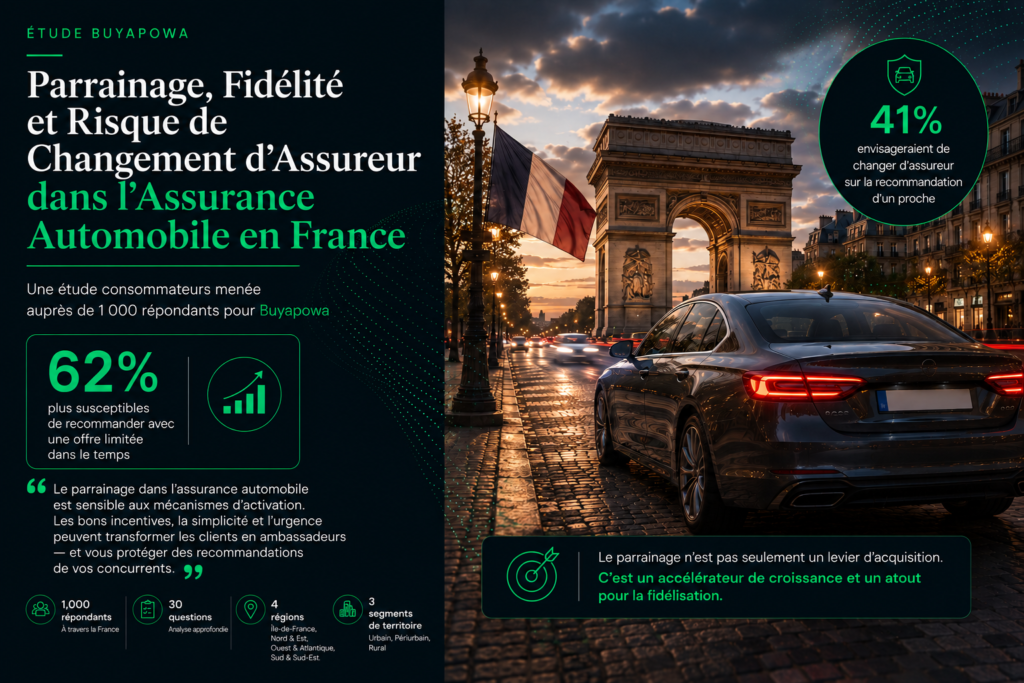
Résumé exécutif
La recommandation joue un rôle majeur dans l’acquisition de clients sur le marché français de l’assurance automobile, mais elle ne s’active pas spontanément de manière homogène auprès de l’ensemble des assurés.
45 % des clients déclarent avoir déjà recommandé leur assureur au moins une fois. Cela montre que le comportement de recommandation est déjà bien ancré dans cette catégorie. Les consommateurs sont manifestement disposés à parler de leur assureur, à comparer les tarifs et à partager leurs expériences lorsque l’assurance devient un sujet d’actualité.
En revanche, seuls 28 % déclarent qu’ils recommanderaient leur assureur sans aucune forme de récompense.
Il s’agit de l’une des tensions comportementales les plus marquées de cette étude.
Dans l’assurance automobile française, la recommandation semble être avant tout circonstancielle plutôt qu’habituelle. Les consommateurs ne sont pas fondamentalement opposés à recommander leur assureur, mais ils ont souvent besoin :
- d’être sollicités
- de bénéficier d’une récompense
- d’un sentiment d’urgence
- d’un échange de valeur plus évident
avant de passer à l’action.
Cette réalité apparaît particulièrement clairement dès lors que des incentives sont introduits.
Lorsqu’une offre de parrainage limitée dans le temps est proposée, la volonté de recommander grimpe à 62 %, soit une progression de 34 points de pourcentage par rapport à la recommandation sans récompense.
Il s’agit d’un changement comportemental majeur.
Les résultats montrent que la recommandation dans l’assurance automobile française est particulièrement :
- sensible aux mécanismes d’activation
- sensible aux frictions
- réactive au sentiment d’urgence et à la visibilité des récompenses
plutôt que naturellement continue.
L’étude met également en évidence une asymétrie essentielle entre la capacité à générer des recommandations et l’influence exercée par celles-ci.
Alors que seuls 28 % des consommateurs recommanderaient spontanément leur assureur sans récompense, 41 % déclarent qu’ils envisageraient de changer d’assureur sur la recommandation d’un proche.
Nous sommes donc face à une catégorie où les consommateurs sont davantage influencés par les recommandations qu’ils ne sont naturellement enclins à en produire.
Le parrainage devient ainsi à la fois :
- un levier d’acquisition
- un impératif défensif
Les différences entre segments sont particulièrement importantes.
Les consommateurs urbains présentent :
- le niveau de recommandation spontanée le plus faible
- la plus forte sensibilité aux incentives
- la plus forte vulnérabilité au changement d’assureur
À l’inverse, les consommateurs ruraux affichent :
- le plus fort niveau de recommandation spontanée
- une moindre sensibilité aux incentives
- une fidélité plus forte et une moindre propension à changer d’assureur
Cette situation crée une dynamique structurellement importante.
Les différents segments de clientèle jouent des rôles différents au sein de l’écosystème de la recommandation.
Certains sont naturellement plus performants pour générer des recommandations.
D’autres sont davantage susceptibles de convertir lorsqu’ils reçoivent une recommandation.
Les meilleures stratégies de parrainage adapteront donc les mécanismes d’activation selon les profils de clientèle, plutôt que de considérer l’ensemble des assurés comme un groupe homogène.
Les résultats confirment également que, dans l’assurance automobile, la recommandation repose avant tout sur des critères pratiques plutôt qu’émotionnels.
Les consommateurs recommandent :
- des tarifs équitables
- un assureur digne de confiance
- une gestion fiable des sinistres
- la qualité du service client
- la tranquillité d’esprit
Les programmes les plus performants combineront donc probablement :
- des récompenses financières attractives
- une récompense accordée aux deux parties
- une participation simple
- un partage pensé avant tout pour le mobile
- des campagnes limitées dans le temps
- des conditions totalement transparentes
Les assureurs qui structureront efficacement leurs programmes de recommandation seront les mieux placés pour :
- acquérir des clients plus efficacement
- réduire leur vulnérabilité face aux recommandations des concurrents
- renforcer la fidélité de leurs assurés
- occuper l’espace de la recommandation avant leurs concurrents
1. Introduction et contexte du marché
L’assurance automobile occupe une position comportementale particulière.
Contrairement à des catégories de consommation fortement sociales, les clients n’interagissent pas quotidiennement avec leur assureur. Les échanges interviennent principalement :
- lors du renouvellement du contrat
- à l’occasion d’un sinistre
- lors d’une révision tarifaire
- lorsqu’ils envisagent de changer d’assureur
- lors d’un contact avec le service client
Cette situation limite naturellement les occasions de recommander spontanément son assureur.
Les consommateurs peuvent rester satisfaits de leur assureur pendant plusieurs années sans jamais en parler de manière proactive.
Et pourtant, les recommandations continuent d’exercer une influence importante.
Les consommateurs échangent régulièrement au sujet :
- des hausses de prime au renouvellement
- des expériences liées aux sinistres
- de la fiabilité des assureurs
- de l’équité des indemnisations
- de la qualité du service client
- des économies réalisées en changeant d’assureur
notamment dans un contexte d’augmentation du coût de la vie ou de hausse des primes d’assurance.
Cette situation crée une contradiction importante.
L’assurance automobile est un produit essentiellement fonctionnel, mais les recommandations continuent d’influencer de manière significative les changements d’assureur.
Les consommateurs peuvent hésiter à recommander leur assureur parce qu’ils craignent que :
- leur proche vive une mauvaise expérience en cas de sinistre
- les tarifs augmentent par la suite
- certaines exclusions ou conditions créent de la frustration
- recommander un assureur engage leur responsabilité personnelle
Dans le même temps, ils sont tout à fait disposés à recommander leur assureur lorsqu’ils estiment que :
- les tarifs sont justes
- la gestion des sinistres est fiable
- le service inspire confiance
- leur recommandation permettra réellement à un proche de réaliser des économies
La recommandation dans l’assurance automobile repose ainsi sur deux dynamiques comportementales complémentaires :
- la propension à recommander et les mécanismes d’activation
- l’influence des recommandations sur le changement d’assureur et la vulnérabilité en matière de fidélisation
Cette étude explore ces deux dimensions.
2. Méthodologie
Cette étude analyse les comportements de recommandation, le risque de changement d’assureur et les dynamiques de recommandation sur le marché français de l’assurance automobile, avec une attention particulière portée aux différences selon les régions et le type de territoire.
L’objectif est d’aider les assureurs à mieux comprendre :
- dans quelles situations les clients sont prêts à recommander leur assureur
- quels sont les facteurs qui déclenchent la recommandation
- ce qui freine la participation
- comment les récompenses influencent les comportements de recommandation
- comment la recommandation interagit avec le changement d’assureur et la fidélisation
Échantillon
1 000 clients français disposant d’une assurance automobile.
Segmentation
Régions
- Île-de-France
- Nord & Est
- Ouest & Atlantique
- Sud & Sud-Est
Type de territoire
- Urbain
- Périurbain
- Rural
Questionnaire
L’étude a porté sur :
- les comportements historiques de recommandation
- les motivations à recommander
- les préférences en matière de récompenses
- les freins à la participation
- la propension à changer d’assureur
- les indicateurs de fidélité
- l’intention de participer à un programme de parrainage
- la sensibilité comportementale aux incentives
Tous les résultats sont présentés en pourcentage.
3. Propension à recommander et écart d’activation
La recommandation existe déjà, mais son activation reste irrégulière
45 % des consommateurs déclarent avoir déjà recommandé leur assureur par le passé.
Cela montre que la recommandation est déjà relativement répandue dans cette catégorie. Les consommateurs sont manifestement à l’aise pour parler de leur assureur lorsque :
- arrive le moment du renouvellement
- un sinistre survient
- des proches comparent les tarifs
- un changement d’assureur devient d’actualité
En revanche, seuls 28 % déclarent qu’ils recommanderaient leur assureur sans aucune forme de récompense.
Il existe donc un écart comportemental important entre :
- les recommandations déjà réalisées
- la volonté future de recommander spontanément
Cette distinction est essentielle, car elle montre que la recommandation dans l’assurance automobile ne s’auto-entretient pas naturellement.
Les consommateurs peuvent recommander leur assureur de manière ponctuelle dans certaines situations, mais ils sont beaucoup moins susceptibles de devenir des ambassadeurs actifs de façon continue sans être incités.
L’introduction d’incentives modifie profondément les comportements.
Lorsqu’une offre de parrainage limitée dans le temps est proposée, la volonté de recommander atteint 62 %.
Cette progression de 34 points de pourcentage constitue l’un des plus forts gains d’activation observés dans l’ensemble de cette série d’études.
Elle montre clairement que la recommandation dans l’assurance automobile française est :
- très sensible aux frictions
- très réactive aux mécanismes d’activation
- fortement dépendante du sentiment d’urgence et des déclencheurs comportementaux
plutôt que d’une volonté intrinsèque de recommander.
Par ailleurs, 49 % des consommateurs déclarent qu’ils seraient susceptibles de rejoindre un programme de parrainage au cours des six prochains mois.
Pris dans leur ensemble, ces résultats montrent que les programmes de recommandation dans l’assurance automobile ne doivent pas chercher en priorité à modifier les attitudes des consommateurs.
L’opportunité consiste plutôt à :
- activer une bonne volonté déjà existante
- réduire les hésitations
- accroître la visibilité du programme
- simplifier la participation
- créer davantage d’occasions de passer à l’action
La recommandation est circonstancielle plutôt qu’habituelle
L’un des principaux enseignements comportementaux de cette étude est que la recommandation dans l’assurance automobile est fortement liée au contexte.
Les consommateurs ne parlent pas continuellement de leur assureur comme ils pourraient le faire pour une marque de divertissement ou un produit de grande consommation.
Les recommandations apparaissent principalement lors :
- des discussions autour du renouvellement
- des échanges concernant un sinistre
- des comparaisons de prix
- des conversations sur les dépenses du foyer
- des décisions de changement d’assureur
Les programmes de parrainage doivent donc être étroitement alignés sur ces moments de pertinence plutôt que de compter uniquement sur une visibilité permanente.
Les programmes les plus performants seront probablement perçus comme :
- opportuns
- utiles
- financièrement pertinents
- faciles à utiliser immédiatement.
4. Variations régionales et segmentation du marché
Île-de-France : une région particulièrement sensible aux mécanismes d’activation
L’Île-de-France présente :
- une propension relativement faible à recommander spontanément son assureur
- une très forte sensibilité aux incentives
- un fort potentiel de participation à un programme de parrainage
Les résultats montrent que :
- 25 % recommanderaient leur assureur sans récompense
- 66 % le recommanderaient dans le cadre d’une offre limitée dans le temps
- 52 % seraient susceptibles de rejoindre un programme de parrainage
Il s’agit de l’un des exemples les plus marquants de comportement fortement sensible à l’activation observés dans cette étude.
Les consommateurs semblent moins enclins à recommander spontanément leur assureur, mais deviennent très réceptifs dès lors que :
- les récompenses sont clairement visibles
- un sentiment d’urgence est créé
- la participation au programme est simple
Implication stratégique
Les programmes de parrainage en Île-de-France devront probablement privilégier :
- des mécanismes d’activation performants
- une valeur financière clairement visible
- un fort sentiment d’urgence
- une expérience utilisateur particulièrement fluide
plutôt qu’une simple présence permanente du programme.
Ouest & Atlantique : la région où la recommandation spontanée est la plus forte
L’Ouest & Atlantique affiche le plus haut niveau de recommandation spontanée :
- 32 % recommanderaient leur assureur sans récompense.
En revanche :
- 58 % recommanderaient leur assureur dans le cadre d’une offre limitée dans le temps.
La progression plus limitée observée dans cette région montre que le comportement de recommandation y est déjà davantage ancré et dépend moins d’une activation intensive.
Implication stratégique
Cette région semble particulièrement adaptée à :
- un positionnement fondé sur la confiance
- des mécanismes de récompense plus simples
- des programmes permanents (« always-on »)
- une stratégie de développement progressif des ambassadeurs
plutôt qu’à des campagnes ponctuelles fortement promotionnelles.
Nord & Est et Sud & Sud-Est : des marchés équilibrés
Le Nord & Est et le Sud & Sud-Est se situent entre ces deux extrêmes.
Ces deux régions présentent :
- un niveau modéré de recommandation spontanée
- une forte réactivité aux incentives
- une participation suffisamment élevée pour soutenir un programme rentable
Implication stratégique
Ces régions semblent particulièrement adaptées à un déploiement national à grande échelle une fois que l’infrastructure du programme aura été éprouvée sur les marchés les plus réceptifs.
5. Différences comportementales selon le type de territoire
Les consommateurs urbains : très réactifs à l’activation, mais particulièrement vulnérables
Les consommateurs vivant en zone urbaine présentent :
- le niveau le plus faible de recommandation spontanée
- la plus forte sensibilité aux incentives
- le risque de changement d’assureur le plus élevé
Les résultats montrent que :
- 24 % recommanderaient leur assureur sans récompense
- 68 % le recommanderaient dans le cadre d’une offre limitée dans le temps
- 54 % rejoindraient probablement un programme de parrainage
- 48 % envisageraient de changer d’assureur sur la recommandation d’un proche
Il s’agit de l’un des enseignements les plus stratégiques de cette étude.
Les consommateurs urbains ne sont pas spontanément les meilleurs ambassadeurs, mais ils présentent une très forte élasticité comportementale.
Lorsqu’ils sont correctement activés, la participation peut rapidement augmenter.
En revanche, ces mêmes consommateurs sont également les plus exposés aux recommandations des assureurs concurrents.
Implication stratégique
Les programmes de parrainage destinés aux consommateurs urbains devraient être :
- très visibles
- conçus avant tout pour le mobile
- fondés sur un fort sentiment d’urgence
- totalement fluides
- fortement soutenus par des incentives
Dans les zones urbaines, le parrainage doit être considéré à la fois comme :
- une infrastructure d’acquisition
- un outil défensif de fidélisation
Les consommateurs ruraux : davantage de recommandations, moins de risque de départ
Les consommateurs ruraux présentent :
- le plus fort niveau de recommandation spontanée
- une sensibilité plus faible aux incentives
- une fidélité plus élevée
- une moindre propension à changer d’assureur
Les résultats montrent que :
- 35 % recommanderaient leur assureur sans récompense
- 55 % le recommanderaient dans le cadre d’une offre limitée dans le temps
- seuls 34 % envisageraient de changer d’assureur
Ces résultats suggèrent que la recommandation dans les zones rurales repose davantage :
- sur la confiance
- sur les relations de proximité
- et moins sur des mécanismes promotionnels intensifs
Implication stratégique
Les programmes destinés aux consommateurs ruraux devraient mettre davantage l’accent sur :
- la simplicité
- la confiance
- la transparence
- la confiance des clients envers leur assureur
plutôt que sur des campagnes très promotionnelles.
Les consommateurs périurbains : un équilibre favorable
Les consommateurs vivant en zone périurbaine présentent :
- un niveau modéré de recommandation spontanée
- une bonne réactivité aux incentives
- une exposition équilibrée au risque de changement d’assureur
Ils constituent ainsi un environnement de recommandation commercialement stable.
Implication stratégique
Les consommateurs périurbains semblent particulièrement adaptés à :
- une participation continue aux programmes
- des dispositifs de parrainage permanents (« always-on »)
- une génération régulière de recommandations
plutôt qu’à des campagnes ponctuelles générant de forts pics d’activité.
6. Risque de changement d’assureur et pression concurrentielle
Le changement d’assureur sous l’effet d’une recommandation représente un enjeu commercial majeur
41 % des consommateurs déclarent qu’ils envisageraient de changer d’assureur si un proche leur recommandait un autre fournisseur.
Il s’agit d’un résultat particulièrement stratégique.
Le changement d’assureur automobile est déjà fortement influencé par :
- les tarifs
- les comparateurs d’assurance
- les périodes de renouvellement
- la pression exercée par le coût de la vie
L’influence des recommandations vient ajouter un levier décisionnel particulièrement puissant.
Les recommandations provenant d’un proche réduisent les incertitudes concernant :
- la fiabilité de la gestion des sinistres
- l’équité des tarifs
- la qualité du service client
- la confiance globale accordée à l’assureur
La recommandation devient ainsi l’un des mécanismes d’acquisition comportementale les plus puissants de cette catégorie.
Une fidélité réelle, mais conditionnelle
52 % des consommateurs déclarent qu’ils n’ont pas l’intention de quitter leur assureur actuel.
Nous sommes donc face à un marché où :
- la fidélité existe
- mais demeure fragile
notamment lorsqu’intervient la recommandation d’un proche de confiance.
L’équilibre entre :
- le changement d’assureur provoqué par les recommandations
- et une fidélité conditionnelle
crée un environnement particulièrement concurrentiel pour les programmes de parrainage.
Les zones urbaines concentrent le risque de changement d’assureur
Les consommateurs urbains présentent la plus forte propension à changer d’assureur :
- 48 % seraient susceptibles de changer d’assureur
- seuls 45 % déclarent ne pas envisager de quitter leur assureur actuel
Cela crée un segment où :
- davantage de consommateurs sont susceptibles de changer d’assureur que de rester fidèles
- les recommandations exercent une influence particulièrement forte
- les programmes de recommandation des concurrents deviennent un risque stratégique majeur
Implication stratégique
Dans les zones urbaines, les programmes de parrainage ne doivent pas être considérés uniquement comme un levier d’acquisition.
Ils doivent également être utilisés comme un véritable outil de prévention du churn.
La stabilité des zones rurales renforce la valeur des ambassadeurs
Les consommateurs ruraux présentent :
- une plus faible propension à changer d’assureur
- une fidélité plus forte
- un niveau élevé de recommandation spontanée
Cette combinaison est particulièrement précieuse :
- un risque d’attrition plus faible
- une crédibilité plus forte des recommandations
- une recommandation davantage fondée sur la confiance
Implication stratégique
Les consommateurs ruraux peuvent représenter une source particulièrement précieuse d’ambassadeurs sur le long terme.
7. Les implications stratégiques pour la croissance
Les résultats conduisent à une conclusion stratégique claire :
le parrainage doit être considéré comme un véritable canal d’acquisition, et non comme un simple mécanisme de fidélisation.
En activant ne serait-ce qu’une partie des 62 % de consommateurs réceptifs aux incentives, les assureurs peuvent générer :
- une acquisition fondée sur la confiance
- une croissance du portefeuille clients à moindre coût
- davantage de conversions issues des recommandations
- une valeur client plus élevée sur le long terme
Cet enjeu est particulièrement important, car les clients acquis par recommandation arrivent généralement avec :
- un niveau de confiance plus élevé
- moins d’incertitudes
- une plus grande confiance envers leur assureur.
8. Les implications stratégiques pour la fidélisation
Les programmes de parrainage constituent également un levier essentiel de fidélisation.
Les clients qui recommandent activement leur assureur deviennent souvent :
- davantage engagés psychologiquement envers la marque
- moins sensibles aux messages des concurrents
- plus enclins à renforcer la confiance dans leur entourage
Cela crée un cercle vertueux dans lequel les clients deviennent :
- plus susceptibles de rester fidèles
- plus enclins à recommander leur assureur
- plus résistants aux sollicitations concurrentes
Cette dynamique est particulièrement importante sur un marché où les recommandations jouent déjà un rôle majeur dans les changements d’assureur.
9. Recommandations pour concevoir un programme performant
Les programmes de parrainage les plus performants dans l’assurance automobile française devraient intégrer :
- des récompenses financières claires et attractives
- des récompenses accordées aux deux parties
- des périodes d’activation limitées dans le temps
- un partage optimisé pour le mobile
- le partage via WhatsApp et SMS
- un suivi totalement transparent
- une participation simple et sans friction
Plus important encore, le programme doit être perçu comme :
- utile
- digne de confiance
- financièrement intéressant
- simple à utiliser
Les consommateurs ne recommandent pas une marque parce qu’elle est prestigieuse ou aspirationnelle.
Ils recommandent :
- un bon rapport qualité-prix
- la fiabilité
- des tarifs équitables
- une gestion fiable des sinistres
- la tranquillité d’esprit
Le programme de parrainage doit donc avant tout renforcer la confiance plutôt que se limiter à récompenser un comportement.
Conclusion
Le marché français de l’assurance automobile offre une opportunité considérable en matière de recommandation, mais cette opportunité reste encore inégalement exploitée.
La recommandation existe déjà à grande échelle. 45 % des consommateurs déclarent avoir déjà recommandé leur assureur, ce qui montre que ce comportement est déjà bien installé dans cette catégorie.
En revanche, ces mêmes consommateurs sont beaucoup moins enclins à recommander spontanément leur assureur sans être sollicités. Seuls 28 % le feraient en l’absence de toute récompense.
Il s’agit de l’une des principales tensions comportementales révélées par cette étude.
La recommandation dans l’assurance automobile française n’est pas absente.
Elle est simplement sensible aux mécanismes d’activation.
Les consommateurs ont besoin :
- d’un sentiment d’urgence
- de récompenses clairement visibles
- d’une participation plus simple
- d’un échange de valeur plus évident
- de davantage d’incitations à passer à l’action
pour transformer une bonne volonté passive en véritable recommandation active.
La réaction observée face aux incentives confirme clairement ce phénomène.
Lorsqu’une offre de parrainage limitée dans le temps est proposée, la volonté de recommander atteint 62 %, ce qui constitue l’un des plus forts gains d’activation observés dans cette série d’études.
Cela montre que la recommandation dans cette catégorie est particulièrement sensible :
- aux déclencheurs comportementaux
- à la réduction des frictions
- au sentiment d’urgence
- à la valeur perçue
Parallèlement, les données sur le changement d’assureur modifient profondément le rôle stratégique de la recommandation.
41 % des consommateurs déclarent qu’ils envisageraient de changer d’assureur sur la recommandation d’un proche.
La visibilité des recommandations devient ainsi un avantage concurrentiel déterminant.
Les assureurs qui ne parviennent pas à activer leurs ambassadeurs ne se privent pas seulement d’un canal d’acquisition performant.
Ils s’exposent également aux concurrents qui occupent en premier l’espace de la recommandation.
Les différences entre segments sont tout aussi déterminantes.
Les consommateurs urbains offrent :
- la plus forte réactivité aux mécanismes d’activation
- la plus grande vulnérabilité au changement d’assureur
- le meilleur potentiel de montée en puissance rapide des programmes
Les consommateurs ruraux apportent :
- le plus fort niveau de recommandation spontanée
- le risque de départ le plus faible
- la plus grande valeur en matière de confiance sur le long terme
Cette distinction est essentielle.
Chaque segment contribue différemment à l’écosystème de la recommandation.
Certains génèrent naturellement davantage de recommandations.
D’autres convertissent plus facilement lorsqu’ils sont eux-mêmes recommandés.
Les meilleures stratégies chercheront donc à activer les bons comportements auprès des bonnes audiences, plutôt qu’à appliquer une approche uniforme à l’échelle nationale.
Plus largement, cette étude montre que la recommandation dans l’assurance automobile française repose avant tout sur des considérations pratiques plutôt qu’émotionnelles.
Les consommateurs recommandent :
- des tarifs justes
- une gestion fiable des sinistres
- un assureur digne de confiance
- un service client de qualité
- la tranquillité d’esprit
C’est précisément cette dimension pragmatique qui rend la recommandation si puissante dans cette catégorie.
Les programmes les plus performants seront donc :
- simples
- transparents
- financièrement attractifs
- faciles à partager
- opérationnellement fiables
Ils utiliseront intelligemment le sentiment d’urgence, réduiront autant que possible les frictions et mettront clairement en avant l’avantage offert au filleul.
Surtout, ils considéreront le parrainage non comme une simple opération promotionnelle, mais comme un élément central de la manière dont les assureurs se différencient pour gagner :
- la confiance des consommateurs
- la visibilité des recommandations
- la fidélité des clients
- une acquisition plus efficace
Dans l’assurance automobile française, le parrainage n’est plus un simple complément marketing.
Il devient une véritable infrastructure stratégique.