

Résumé exécutif
Le marché français de l’assurance habitation présente une opportunité de recommandation à fort potentiel, largement sous-exploitée mais hautement scalable.
À première vue, cette catégorie semble peu propice à une croissance portée par le parrainage. L’assurance habitation est un produit acheté peu fréquemment, qui suscite relativement peu d’engagement et qui est rarement évoqué spontanément, en dehors des périodes de renouvellement, des sinistres ou d’un déménagement. Les clients ne se réveillent pas naturellement avec l’envie de recommander leur assureur à leurs proches.
Et pourtant, l’étude révèle un constat essentiel.
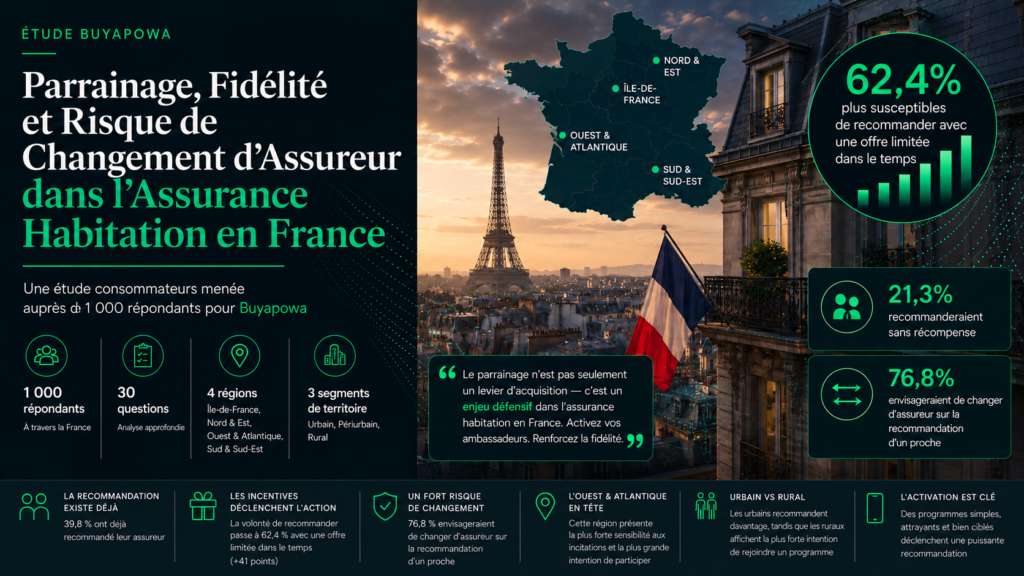
39,8 % des clients déclarent avoir déjà recommandé leur assureur au moins une fois. Cela signifie que le comportement de recommandation existe déjà à une échelle significative, y compris dans une catégorie traditionnellement considérée comme purement fonctionnelle plutôt que sociale.
En revanche, seuls 21,3 % déclarent qu’ils recommanderaient leur assureur sans aucune récompense.
Il s’agit de l’un des enseignements comportementaux les plus marquants de cette étude.
Dans l’assurance habitation française, la recommandation semble davantage latente que naturellement active. Les clients ne sont pas fondamentalement réticents à recommander leur assureur. Ils ont simplement besoin :
- de sollicitations plus fortes
- d’un échange de valeur plus évident
- de récompenses clairement visibles
- de mécanismes de participation plus simples
Cette réalité devient particulièrement évidente dès lors que l’on introduit un sentiment d’urgence et une récompense.
Lorsqu’une offre de parrainage limitée dans le temps est proposée, la volonté de recommander grimpe à 62,4 %, soit une progression de 41 points de pourcentage par rapport à la recommandation sans incentive.
Il ne s’agit pas d’une amélioration marginale.
Il s’agit d’un véritable changement de comportement.
Les résultats montrent que la recommandation dans l’assurance habitation française est particulièrement sensible aux frictions. De légères évolutions concernant :
- le sentiment d’urgence
- la valeur perçue
- la simplicité
- le bon moment
peuvent entraîner des changements de comportement disproportionnés.
L’étude met également en évidence une asymétrie frappante entre le fait de recommander et celui d’être influencé par une recommandation.
Alors que seuls 21,3 % des clients recommanderaient spontanément leur assureur sans récompense, 76,8 % déclarent qu’ils envisageraient de changer d’assureur sur la recommandation d’un proche.
Il s’agit de l’un des résultats les plus stratégiques de cette étude.
Les consommateurs sont beaucoup plus influencés par les recommandations qu’ils ne sont naturellement enclins à en produire.
Cela transforme complètement le rôle stratégique du parrainage.
La recommandation n’est pas seulement un levier d’acquisition.
Elle devient également un enjeu défensif.
Les assureurs qui ne parviennent pas à activer leurs ambassadeurs s’exposent davantage aux concurrents qui y parviennent.
Sur le plan régional, l’Ouest & Atlantique apparaît comme la zone offrant le plus fort potentiel global. Cette région combine :
- la plus forte sensibilité aux incentives
- la plus forte intention de participer à un programme de parrainage
- une forte ouverture au changement d’assureur
Les différences entre territoires sont tout aussi révélatrices.
Les consommateurs urbains affichent le niveau historique de recommandation le plus élevé, mais une participation relativement plus faible aux programmes formels, ce qui peut traduire une certaine lassitude ou des attentes plus élevées.
À l’inverse, les populations rurales recommandent historiquement moins souvent leur assureur, mais sont les plus enclines à rejoindre un programme de parrainage lorsqu’il leur est proposé.
Le constat devient de plus en plus clair.
Dans l’assurance habitation française, le principal frein n’est pas le manque d’envie de recommander.
C’est le manque d’activation.
Les programmes les plus performants devraient donc combiner :
- des récompenses financières attractives
- une récompense accordée aux deux parties
- un partage pensé avant tout pour le mobile
- un suivi totalement transparent
- des offres limitées dans le temps
- une participation sans friction
Les assureurs qui structureront efficacement la recommandation seront les mieux placés pour :
- acquérir des clients plus efficacement
- renforcer la fidélité
- réduire leur exposition au risque de changement d’assureur
- occuper l’espace de la recommandation avant leurs concurrents
1. Introduction et contexte du marché
L’assurance habitation fonctionne très différemment de nombreuses catégories de consommation où la recommandation est naturellement forte.
Les clients interagissent rarement avec leur assureur au quotidien. Contrairement au commerce de détail, aux télécommunications ou aux services de divertissement par abonnement, les occasions d’interagir sont relativement limitées une fois le contrat souscrit.
La plupart des clients n’ont de véritables échanges avec leur assureur que :
- lors de la souscription
- au moment du renouvellement
- lors d’un sinistre
- en cas de déménagement
- lorsqu’ils réévaluent le coût de leur contrat
Cela limite naturellement les occasions de recommander spontanément leur assureur.
Un client peut être parfaitement satisfait tout en ne pensant jamais à le recommander.
Cette distinction est essentielle, car elle explique l’une des principales tensions observées tout au long de cette étude :
- la recommandation existe
- mais son activation reste faible
Dans l’assurance habitation, la recommandation fonctionne donc différemment des catégories de consommation fortement sociales.
Les clients ne recommandent pas leur assureur parce que l’expérience est enthousiasmante ou qu’elle participe à leur identité.
Ils recommandent leur assureur lorsqu’ils estiment que :
- il est digne de confiance
- ses tarifs sont équitables
- la gestion des sinistres est fiable
- leur recommandation peut réellement aider un proche
Dans le même temps, recommander un assureur implique une certaine responsabilité sociale.
Les clients peuvent hésiter parce qu’ils craignent que :
- leur proche vive une mauvaise expérience en cas de sinistre
- certaines exclusions créent de la frustration par la suite
- l’assureur ne tienne pas ses promesses dans le temps
- recommander une assurance paraisse trop commercial
Nous sommes donc face à une catégorie où la recommandation est structurellement latente plutôt que naturellement active.
L’enjeu n’est pas de créer artificiellement de nouveaux ambassadeurs.
L’enjeu consiste à activer la confiance qui existe déjà.
L’étude analyse ainsi la recommandation selon deux dimensions complémentaires :
- la propension à recommander et les mécanismes d’activation comportementale
- l’influence des recommandations sur le changement d’assureur et la vulnérabilité en matière de fidélisation
Ces deux dimensions s’avèrent particulièrement importantes sur le plan stratégique.
2. Méthodologie
Cette étude analyse les comportements de recommandation, le risque de changement d’assureur et les dynamiques de recommandation sur le marché français de l’assurance habitation, avec un intérêt particulier pour les différences observées selon les régions et le type de territoire.
L’objectif est d’aider les assureurs à mieux comprendre :
- dans quelles situations les clients sont prêts à recommander leur assureur
- quels sont les facteurs qui déclenchent la recommandation
- ce qui freine la participation
- comment les récompenses influencent les comportements de recommandation
- comment la recommandation interagit avec le risque de changement d’assureur et la fidélisation
Échantillon
1 000 clients français disposant d’une assurance habitation.
Segmentation
Régions
- Île-de-France
- Nord & Est
- Ouest & Atlantique
- Sud & Sud-Est
Type de territoire
- Urbain
- Périurbain
- Rural
Questionnaire
L’étude a porté sur :
- les comportements de recommandation
- les motivations à recommander
- les préférences en matière de récompenses
- les freins à la participation
- l’intention de participer à un programme de parrainage
- les comportements de changement d’assureur
- les dynamiques de fidélité
- la sensibilité aux mécanismes d’activation
Tous les résultats sont présentés en pourcentage.
3. Propension à recommander et écart d’activation
La volonté de recommander existe, mais l’activation reste faible
Total
- % ayant déjà recommandé : 39,8 %
- % recommanderaient sans récompense : 21,3 %
- % recommanderaient avec une offre : 62,4 %
- % rejoindraient un programme : 29,1 %
Île-de-France
- % ayant déjà recommandé : 38,7 %
- % recommanderaient sans récompense : 20,4 %
- % recommanderaient avec une offre : 60,9 %
- % rejoindraient un programme : 27,0 %
Nord & Est
- % ayant déjà recommandé : 40,2 %
- % recommanderaient sans récompense : 22,1 %
- % recommanderaient avec une offre : 61,5 %
- % rejoindraient un programme : 28,5 %
Ouest & Atlantique
- % ayant déjà recommandé : 41,5 %
- % recommanderaient sans récompense : 23,0 %
- % recommanderaient avec une offre : 65,8 %
- % rejoindraient un programme : 32,5 %
Sud & Sud-Est
- % ayant déjà recommandé : 39,1 %
- % recommanderaient sans récompense : 20,8 %
- % recommanderaient avec une offre : 61,2 %
- % rejoindraient un programme : 28,5 %
Urbain
- % ayant déjà recommandé : 41,9 %
- % recommanderaient sans récompense : 22,5 %
- % recommanderaient avec une offre : 63,7 %
- % rejoindraient un programme : 26,6 %
Périurbain
- % ayant déjà recommandé : 39,5 %
- % recommanderaient sans récompense : 21,0 %
- % recommanderaient avec une offre : 61,8 %
- % rejoindraient un programme : 29,6 %
Rural
- % ayant déjà recommandé : 36,2 %
- % recommanderaient sans récompense : 19,2 %
- % recommanderaient avec une offre : 60,5 %
- % rejoindraient un programme : 33,3 %
L’enseignement le plus important de cette étude réside dans l’ampleur de l’écart d’activation.
Alors que 62,4 % des consommateurs deviennent réceptifs dès lors qu’une offre de parrainage limitée dans le temps leur est proposée, seuls 29,1 % sont aujourd’hui susceptibles de participer à un programme de parrainage.
Cela montre que le principal obstacle n’est pas une réticence des consommateurs à recommander leur assureur.
Le véritable enjeu est l’activation comportementale.
Une grande partie des clients sont ouverts à l’idée de recommander leur assureur, mais restent inactifs.
Cette distinction est essentielle d’un point de vue commercial, car il est beaucoup plus facile d’activer une recommandation latente que de convaincre des clients opposés à l’idée de recommander.
L’objectif n’est donc pas de modifier profondément les attitudes des consommateurs.
Il consiste à :
- réduire les frictions
- accroître la visibilité du programme
- créer un sentiment d’urgence
- simplifier la participation
- rendre l’échange de valeur plus évident
Cette réalité est particulièrement marquée dans l’assurance habitation, où les occasions naturelles de recommander son assureur sont limitées.
Les clients parlent rarement spontanément de leur contrat, sauf à l’occasion :
- d’un déménagement
- d’un sinistre
- d’un renouvellement de contrat
- d’une comparaison d’assurances
- lorsqu’un proche demande une recommandation
La recommandation nécessite donc des mécanismes d’activation plus puissants que dans des catégories où les interactions sont naturellement fréquentes.
La recommandation fonctionne différemment dans l’assurance habitation
L’une des conclusions les plus nettes de cette étude est que la recommandation dans l’assurance habitation est structurellement latente.
Les clients peuvent avoir une opinion très positive de leur assureur sans pour autant ressentir le besoin de le recommander spontanément.
Cela explique l’écart important observé entre :
- les recommandations déjà réalisées
- la volonté de recommander sans récompense
- l’activation obtenue grâce aux incentives
Cette distinction est stratégique.
Les programmes de parrainage dans cette catégorie ne doivent pas être conçus comme des dispositifs visant à créer une communauté d’ambassadeurs.
Ils doivent être conçus comme des systèmes d’activation.
Les programmes les plus performants réussiront non pas parce qu’ils créent un attachement émotionnel à la marque, mais parce qu’ils :
- créent des occasions de recommander au bon moment
- réduisent les hésitations
- simplifient la participation
- rendent la recommandation simple, rassurante et intéressante pour le client.
4. Conception des récompenses et économie comportementale
Les incentives transforment les comportements, ils ne les améliorent pas simplement
L’écart entre :
- 21,3 % des consommateurs prêts à recommander leur assureur sans récompense
- et 62,4 % prêts à le faire lorsqu’une offre limitée dans le temps est proposée
constitue l’une des plus fortes évolutions comportementales observées parmi toutes les études de recommandation réalisées dans cette série.
Cet enseignement est particulièrement important.
Dans l’assurance habitation française, les incentives ne jouent pas un simple rôle d’accélérateur.
Ils transforment profondément les comportements.
La recommandation dans cette catégorie apparaît particulièrement sensible aux frictions.
De faibles variations concernant :
- le sentiment d’urgence
- la visibilité de la récompense
- la valeur perçue
- la simplicité du parcours
peuvent entraîner des hausses très importantes de la participation.
Il s’agit d’un schéma classique d’économie comportementale.
Les consommateurs sont souvent déjà favorables à l’idée de recommander leur assureur, mais repoussent cette action tant que :
- un déclencheur n’apparaît pas
- la valeur n’est pas immédiatement évidente
- le moment ne semble pas opportun
- la récompense n’est pas jugée suffisamment intéressante
Les offres limitées dans le temps répondent précisément à ce problème en créant :
- un sentiment d’urgence
- une dynamique comportementale
- une raison d’agir immédiatement
plutôt que « plus tard ».
Les récompenses financières jouent un rôle particulièrement important
Les récompenses financières semblent particulièrement efficaces dans l’assurance habitation, car elles compensent directement une dépense du foyer particulièrement sensible au prix.
Les consommateurs accordent beaucoup plus de valeur à :
- des récompenses en espèces
- des crédits sur leur prime d’assurance
- des économies immédiates
qu’à des récompenses plus abstraites ou davantage orientées vers le style de vie.
Cette situation diffère légèrement d’autres secteurs où les dimensions émotionnelles ou identitaires jouent un rôle plus important.
Dans l’assurance habitation, les consommateurs recommandent avant tout un service pratique.
La recommandation doit donc apparaître comme :
- utile
- équitable
- économiquement pertinente
plutôt que comme une expérience aspirationnelle.
La simplicité amplifie les résultats
Les résultats montrent également que la complexité fait rapidement chuter la participation.
Cet aspect est particulièrement important dans le secteur de l’assurance, où les consommateurs associent déjà souvent cette catégorie à :
- des démarches administratives
- des exclusions de garantie
- des conditions difficiles à comprendre
- des formalités complexes
Un programme de parrainage compliqué risque d’hériter de ces mêmes perceptions négatives.
Les programmes les plus performants devront donc être perçus comme :
- légers
- transparents
- sans friction
- faciles à expliquer
- totalement fiables sur le plan opérationnel
5. Dynamiques régionales et segmentation du marché
L’Ouest & Atlantique offre le plus fort potentiel global
L’Ouest & Atlantique apparaît comme la région la plus prometteuse de cette étude.
Elle combine :
- la plus forte sensibilité aux incentives
- la plus forte intention de participer à un programme
- un niveau élevé de recommandations déjà réalisées
Cette région réunit donc de manière exceptionnelle :
- un fort potentiel de recommandation
- une excellente réactivité aux mécanismes d’activation
- une forte capacité de déploiement à grande échelle
Implication stratégique
L’Ouest & Atlantique semble particulièrement adapté à :
- des projets pilotes de parrainage
- des déploiements progressifs
- des campagnes saisonnières
- des stratégies d’activation fortement soutenues par les incentives
Cette région apparaît à la fois très réceptive commercialement et particulièrement scalable d’un point de vue opérationnel.
L’Île-de-France semble plus difficile à activer
L’Île-de-France présente :
- une intention de participation plus faible
- une sensibilité moindre aux incentives
- un niveau historique de recommandation relativement élevé
Ces résultats traduisent un environnement comportemental plus complexe.
Dans les grandes zones urbaines, les consommateurs semblent :
- davantage exposés aux sollicitations marketing
- avoir des attentes plus élevées
- exiger un échange de valeur plus important
- être moins réceptifs aux mécaniques promotionnelles classiques
Implication stratégique
En Île-de-France, les programmes de parrainage devront probablement s’appuyer sur :
- une conception plus sophistiquée
- une valeur perçue plus forte
- une expérience utilisateur plus fluide
- un accent renforcé sur la confiance et la crédibilité
plutôt que de simplement augmenter le montant des récompenses.
Le Nord & Est ainsi que le Sud & Sud-Est offrent un fort potentiel de déploiement
Le Nord & Est et le Sud & Sud-Est se situent entre ces deux extrêmes.
Ces deux régions présentent :
- une bonne réactivité
- un potentiel d’activation significatif
- une participation suffisamment élevée pour soutenir un programme rentable
Implication stratégique
Ces régions semblent particulièrement adaptées à un déploiement national une fois que le programme aura démontré son efficacité sur les marchés les plus réceptifs.
6. Différences comportementales selon le type de territoire
Les consommateurs urbains recommandent davantage, mais sont plus difficiles à activer
Les consommateurs vivant en zone urbaine présentent :
- le niveau historique de recommandation le plus élevé
- une participation relativement plus faible aux programmes de parrainage
Il s’agit d’un schéma subtil, mais particulièrement révélateur.
Les consommateurs urbains semblent déjà habitués à recommander des produits ou des services, mais sont potentiellement moins réceptifs aux programmes de parrainage structurés.
Cela peut s’expliquer par :
- une certaine lassitude face aux programmes promotionnels
- une exposition plus importante au marketing
- un niveau de scepticisme plus élevé
- des attentes plus fortes en matière d’expérience utilisateur et de qualité des récompenses
Implication stratégique
Les programmes destinés aux consommateurs urbains devront probablement proposer :
- des parcours plus fluides
- un versement des récompenses plus rapide
- une expérience mieux conçue
- des mécanismes d’activation plus sophistiqués
plutôt que de simplement accroître leur visibilité.
Les consommateurs ruraux sont moins sollicités et plus réceptifs
Les consommateurs vivant en zone rurale présentent :
- un niveau historique de recommandation plus faible
- mais la plus forte intention de rejoindre un programme de parrainage
Ces résultats suggèrent que les zones rurales représentent un territoire moins saturé, mais particulièrement réceptif aux programmes de recommandation.
Implication stratégique
Les programmes destinés aux consommateurs ruraux devraient mettre fortement l’accent sur :
- la confiance
- la clarté
- la simplicité
- un échange de valeur clairement visible
Ces publics semblent particulièrement susceptibles de participer dès lors que le programme apparaît simple, transparent et digne de confiance.
Les consommateurs périurbains offrent une base de performance stable
Les consommateurs vivant en zone périurbaine se situent entre les deux extrêmes et présentent :
- une participation équilibrée aux programmes
- une réactivité modérée aux mécanismes d’activation
- un potentiel de recommandation commercialement stable
Implication stratégique
Les zones périurbaines semblent particulièrement adaptées à des programmes de parrainage permanents (« always-on »), capables de générer une participation régulière plutôt que des pics ponctuels liés à des campagnes.
7. Risque de changement d’assureur et pression concurrentielle
Les recommandations influencent fortement le changement d’assureur
Total : 76,8 % susceptibles de changer d’assureur
Île-de-France : 76,1 %
Nord & Est : 73,8 %
Ouest & Atlantique : 79,2 %
Sud & Sud-Est : 78,1 %
Urbain : 75,5 %
Périurbain : 76,7 %
Rural : 79,5 %
Le fait que 76,8 % des consommateurs envisageraient de changer d’assureur sur la recommandation d’un proche constitue l’un des résultats les plus importants de cette étude.
Ce niveau de sensibilité montre que la recommandation n’est pas simplement un canal d’acquisition peu coûteux.
Elle constitue l’un des leviers comportementaux les plus puissants dans le choix d’un assureur.
L’asymétrie observée est particulièrement frappante :
- les consommateurs recommandent relativement peu spontanément leur assureur
- mais ils sont extrêmement influencés par les recommandations de leur entourage
Cette situation crée un environnement particulièrement risqué pour les assureurs qui ne disposent pas d’une stratégie active de recommandation.
Le parrainage devient une infrastructure défensive
Si les concurrents parviennent à activer les recommandations de leurs clients alors qu’un assureur ne le fait pas, la pression concurrentielle liée au changement d’assureur peut augmenter de manière significative.
Cela transforme complètement le rôle des programmes de parrainage.
Ils ne servent plus uniquement à :
- acquérir de nouveaux clients
- récompenser les assurés existants
- générer une croissance supplémentaire
Ils deviennent progressivement :
- une infrastructure défensive
- un levier de renforcement de la confiance
- un moyen d’occuper l’espace de la recommandation
- un mécanisme de protection face à la concurrence.
8. Les implications stratégiques pour la croissance
Les résultats conduisent à une conclusion stratégique claire :
le parrainage doit être considéré comme un véritable canal de croissance, et non comme une simple tactique marketing complémentaire.
En activant ne serait-ce qu’une partie des 62,4 % de consommateurs réceptifs aux incentives, les assureurs peuvent générer un volume significatif de :
- nouveaux clients acquis dans un climat de confiance
- flux d’acquisition à moindre coût
- conversions issues des recommandations
Cet enjeu est d’autant plus important que les clients acquis par recommandation arrivent généralement avec :
- un niveau de confiance plus élevé
- moins d’incertitudes
- une plus grande confiance émotionnelle envers leur assureur
- un meilleur potentiel de fidélisation à long terme
9. Les implications stratégiques pour la fidélisation
Les programmes de parrainage produisent également des effets importants sur la fidélisation.
Les clients qui recommandent leur assureur deviennent souvent :
- davantage investis sur le plan psychologique
- moins sensibles au prix
- moins vulnérables aux messages des concurrents
Cela crée un cercle vertueux dans lequel les clients sont :
- plus enclins à rester fidèles
- plus susceptibles de recommander leur assureur
- plus enclins à renforcer la confiance envers leur assureur au sein de leur entourage
Cet effet est particulièrement précieux dans une catégorie où le risque de changement d’assureur sous l’influence d’une recommandation est déjà extrêmement élevé.
10. Recommandations pour concevoir un programme performant
Les résultats suggèrent que les programmes de parrainage les plus performants dans l’assurance habitation française devraient intégrer :
- des récompenses financières claires
- des récompenses accordées aux deux parties
- un partage pensé avant tout pour le mobile
- le partage via WhatsApp et SMS
- un suivi en temps réel
- des conditions totalement transparentes
- des campagnes limitées dans le temps
- un parcours de participation sans friction
Plus important encore, le programme doit être perçu comme :
- digne de confiance
- simple
- utile
- équitable
Les consommateurs ne recommandent pas une marque « lifestyle ».
Ils recommandent la sécurité et la fiabilité.
Le programme de parrainage doit donc avant tout renforcer la confiance, et pas seulement récompenser un comportement.
Conclusion
Le marché français de l’assurance habitation présente une opportunité de recommandation importante, mais encore largement sous-activée.
Les consommateurs sont disposés à recommander leur assureur, mais ils ne le font pas spontanément sans être sollicités. 39,8 % déclarent avoir déjà recommandé leur assureur, tandis que seuls 21,3 % le feraient sans récompense. Cet écart constitue l’un des signaux comportementaux les plus marquants de cette étude.
Dans cette catégorie, la recommandation est latente plutôt qu’active.
Les consommateurs n’ont pas besoin d’être convaincus que la recommandation est utile.
Ils ont besoin :
- d’être activés
- d’un sentiment d’urgence
- d’une meilleure visibilité
- de davantage de simplicité
- d’un échange de valeur plus évident
La réaction observée face aux incentives confirme pleinement cette réalité.
Lorsqu’une offre de parrainage limitée dans le temps est proposée, la volonté de recommander grimpe à 62,4 %, soit l’une des plus fortes progressions d’activation observées parmi toutes les catégories étudiées dans cette série de recherches.
Cela montre que la recommandation dans l’assurance habitation est particulièrement sensible :
- à la réduction des frictions
- au sentiment d’urgence
- à la visibilité des récompenses
- aux déclencheurs comportementaux
Parallèlement, les résultats concernant le changement d’assureur modifient profondément le rôle stratégique du parrainage.
76,8 % des consommateurs déclarent qu’ils envisageraient de changer d’assureur sur la recommandation d’un proche.
Dans ce contexte, la visibilité des recommandations devient elle-même un avantage stratégique.
Les assureurs qui ne parviennent pas à activer leurs ambassadeurs ne se privent pas seulement d’opportunités d’acquisition.
Ils deviennent également plus vulnérables face aux concurrents qui occupent déjà l’espace de la recommandation.
Les opportunités les plus fortes apparaissent :
- dans l’Ouest & Atlantique, pour son fort potentiel de déploiement
- dans les zones rurales, particulièrement réceptives aux programmes
- dans les zones urbaines, où la densité de recommandations est la plus élevée
- dans les zones périurbaines, qui offrent une participation stable dans la durée
Mais la tendance générale est plus importante que les différences entre segments.
Dans l’assurance habitation française, la recommandation ne consiste pas à créer un attachement émotionnel à une marque.
Il s’agit d’aider les consommateurs à recommander :
- un assureur fiable
- une relation de confiance
- des tarifs justes
- une gestion des sinistres efficace
- une véritable tranquillité d’esprit
C’est précisément cette dimension pratique qui rend les recommandations si influentes dans cette catégorie.
Les meilleurs programmes seront donc :
- simples
- dignes de confiance
- financièrement attractifs
- faciles à partager
- totalement transparents sur le plan opérationnel
Ils réduiront au maximum les frictions, utiliseront intelligemment le sentiment d’urgence et mettront clairement en avant l’avantage accordé au filleul.
Surtout, ils considéreront le parrainage non comme un simple outil marketing, mais comme une composante essentielle de la manière dont les assureurs développent :
- la confiance
- leur présence dans l’espace de la recommandation
- la fidélisation
- l’efficacité de leur acquisition
Dans l’assurance habitation française, le parrainage n’est plus un simple levier marketing.
Il devient une véritable infrastructure stratégique de croissance.